
KEMA Labs:质量将定义电力行业的未来
近期中东事件引发的能源冲击,暴露出全球电力供应链在经历新冠疫情与2022-2023年危机后已无缓冲余量。KEMA Labs分析认为,燃料短缺、关键材料成本攀升、物流拥堵与项目停滞相互叠加,形成系统性挤压。更令人担忧的是,采购加速与资质标准放宽正导致设备质量悄然下滑——大量产品在独立认证测试中未能通过。在紧迫的市场环境下,严格的型式测试与独立验证成为抵御质量风险、维系电网韧性的最后防线。
近期中东局势的演变,常被外界简化为一个熟悉的故事:能源价格再度飙升,全球市场再遭冲击。这一解读并非错误,却存在危险的片面性。在电价可见的上涨表象之下,一场更深层、更具系统性的危机正沿着电力行业供应链蔓延——本已脆弱的架构正被推向临界点。这不仅是能源流动的中断,更是对支撑能源流动的基础设施的一次压力测试,而现有体系似乎尚未准备好通过这场测试。
早已超出安全边际的系统
远在此次扰动发生之前,全球电力价值链的缓冲空间就已所剩无几。新冠疫情与2022至2023年危机的余波,已将变压器交付周期推至两年以上,同时迫使制造商以满负荷或接近满负荷的状态运转。库存单薄、扩产缓慢、供应链紧绷。
近期中东事件如同一个力量倍增器——突发、集中,并叠加在一个本已超负荷运转的系统之上。其结果是,整个网络几乎丧失任何冗余,即便是微小的扰动也可能级联放大为重大延误。
公共讨论的焦点长期局限于液化天然气短缺与电价飙升。然而,真正的冲击范围远为广阔,并贯穿多个相互关联的维度。
燃料仍是最直接的承压点,受限的液化天然气流动直接冲击依赖天然气的电力系统。但上游的脆弱性紧随其后:铜、取向电工钢、绝缘聚合物、变压器油等关键材料均暴露于风险之中——未必源于直接短缺,而是来自不断攀升的成本与支离破碎的物流体系。
与此同时,制造与运输环节正承受重压。更长的航运路线、上涨的保险费率与日益加剧的港口拥堵,正在全面拉长交付周期。中东——既是供应商又是电网投资主要目的地的矛盾体——已出现项目停滞甚至搁浅。而危机本身又在加速电气化趋势,在最糟糕的时点进一步推高对电网基础设施的需求。
由此浮现的并非暂时性失衡,而是一场系统性挤压,其持续时间可能超越地缘政治诱因本身。
质量的悄然退化
最隐蔽的风险或许不在于延误或成本超支,而在于质量的渐进式侵蚀。供应短缺往往遵循一种可预测的模式:随着交付周期拉长,买方扩大供应商名单,采购流程提速,资质标准则在不知不觉中放宽。
这种损害的显现极少是即时的。它往往在数年后浮出水面——表现为变压器失效、电缆系统劣化、开关设备故障。这些并非边缘性缺陷,而是足以动摇整个电网稳定性的失效。
来自KEMA Labs(CESI旗下从事测试、检验与认证业务的部门)等独立测试机构的证据,描绘出一幅令人不安的图景。相当比例的设备未能通过初始认证测试,凸显了名义合规与经证实的性能之间持续存在的差距。在一个受限的市场中,这一差距正在扩大。
测试:最后一道防线
在稳定时期,测试常被视为程序性检查点。而在当前条件下,它正演变为一项关键保障。独立验证——通过严格的型式测试——是为数不多能够在日益加大的压力下锚定质量水平的机制之一。
其逻辑十分清晰。与失效的后果——停电、长期修复以及重大财务损失——相比,全面测试的成本几乎可以忽略不计。然而,随着采购时间表的收紧,走捷径的诱惑正在增长。
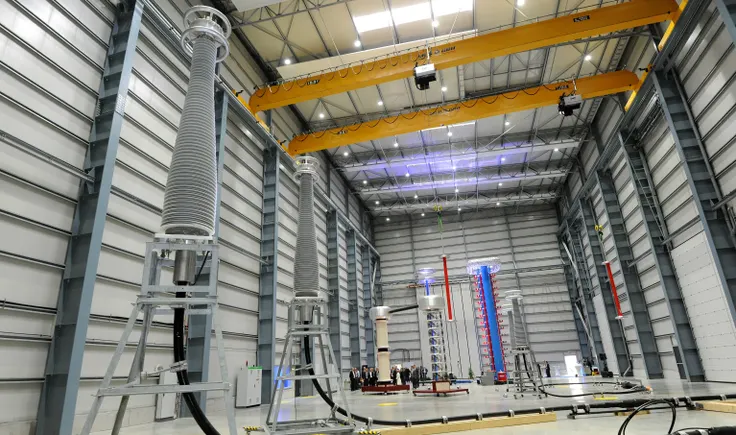
KEMA Labs凭借其覆盖高功率与高压系统的全球测试基础设施,成为对抗这些压力的技术制衡力量。其认证框架在一个日益由紧迫性而非纪律驱动的市场中,提供了一个客观的参照基准。
一场不会轻易过去的危机
在这一日益受限的格局中,KEMA Labs等独立验证机构的作用愈发难以忽视:它们并非安全的保证者,而是能够揭示名义合规与实际性能之间日益扩大的鸿沟的机制。
这一教训令人不安,却清晰明确。电力行业的韧性并不单纯取决于产能或投资。它取决于在压力之下维持质量的能力——而这一挑战,目前行业仅具备部分应对能力,且若更广泛的市场纪律持续瓦解,即便是最严格的测试框架也只能起到部分缓解作用。