
关税对美国储能行业是利是弊?专家称情况复杂
特朗普政府的激进关税政策已对美国蓬勃发展的储能行业造成困扰,股票分析师对依赖进口的原始设备制造商态度转淡,项目开发商推迟投资决策。专家表示,在长期进口关税缺乏明确性之前,行业挑战可能在今明两年加深,之后全球供应链才会重新平衡。
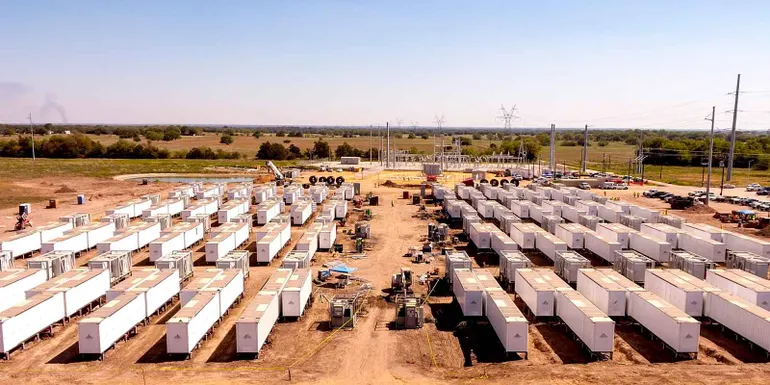
美国总统唐纳德·特朗普对抗性且混乱的贸易政策,已开始对美国蓬勃发展的储能行业造成困扰——股票分析师对依赖进口的原始设备制造商(OEM)态度转淡,项目开发商则推迟投资决策。分析师和企业内部人士表示,在长期进口关税缺乏更明确信号之前,该行业面临的挑战可能在今明两年进一步加深,直至全球供应链重新平衡。
“我们正处于与上个月截然不同的世界。”Anza Renewables战略采购高级总监拉维·曼加尼(Ravi Manghani)表示。
“解放日”关税最显著的影响,可能是得克萨斯州等关键市场的商业储能开发大幅减少——尽管特朗普已对大多数国家回调该关税,但仍对中国进口商品维持三位数的税率。曼加尼指出,已签署承购协议的项目开发商虽可与客户重新协商价格,但计划在2025年开工的商业开发商可能干脆等到明年,并寄希望于届时问题得到解决。据他观察,这种情况已在发生。
尽管短期动荡不断,且全球供应链要求即便是多数美国本土制造商也需从海外采购投入品,储能行业内部人士仍对Utility Dive表示,他们对行业前景保持乐观。一些人预期,保护主义政策长期来看将促进美国电池制造业发展,并可能为锂离子替代技术打开空间。
“我们正在观看一部从未看过的电影”
根据彼得森国际经济研究所的数据,美国对中国进口商品的平均关税现为124.1%,比特朗普第二任期开始时高出六倍。
彭博新能源财经(Bloomberg NEF)储能分析师菊间一秀(Isshu Kikuma)表示,这一税率足以将美国四小时锂离子电池储能系统的部署成本推高至2023年水平之上。
“我们尚未更新装机预测,但预计近期年度新增装机将大幅下降,尤其是在2025年之后,原因是成本高于预期以及政策不确定性笼罩。”菊间说。
尽管部分固定式储能开发商已在2025年加紧完成建设,以赶在明年既有的301条款关税上调17.5%之前投产,但“管道中的许多项目将受到严重影响”,使时间跨度较长的开发商进入“观望”模式,他补充道。
曼加尼指出,电池供应链企业过去吸收进口关税的意愿已基本消失,这迫使买家做出艰难抉择:自行消化成本、推迟交付直至价格有望回落,或尝试重新协商承购协议以反映更高的储能系统成本。
承购方是否愿意配合则是另一回事。曼加尼表示,在快速变化的环境中,双方可能都更倾向于将项目推迟数月,而非重新协商条款。开发商和客户在疫情引发的供应链危机中曾有过类似先例——当时电气设备价格上涨、交货周期延长——但此次关税冲击的规模是前所未有的。
“我们正在观看一部从未看过的电影。”曼加尼说。
固定式储能项目的规划通常需要12至18个月,因此已签订2025年交付的固定供应合同的项目,很可能在去年就已谈判完成,其利润底线可能不会受到显著冲击,FlexGen首席执行官凯尔西·佩格勒(Kelcy Pegler)表示。但如果当前的不确定性持续,情况将发生变化。
“在超过100%的关税环境下签订合同非常困难。”佩格勒说。他的公司提供“OEM无关”的能源管理系统,已在与客户合作寻找替代采购方案。
对于开发时间紧凑且无承购协议可重新协商的商业开发商而言,项目经济性“可能被完全淹没”,这可能导致占美国固定式储能市场25%至30%的这一群体活动冻结,曼加尼表示。这将不成比例地冲击商业项目集中的得克萨斯州电力可靠性委员会(ERCOT)辖区。
ERCOT储能活动的冻结,可能加剧今年春季得州立法机构中一系列支持化石燃料、反对可再生能源法案的潜在影响。例如,S.B. 388法案将要求,每新增1兆瓦风电或太阳能装机,必须配套1兆瓦新的“可调度”发电(不包括电池)。
在不确定性中规划
特朗普称关税是重振美国制造业的关键,但专家预计,在持续不确定性中,各行业企业将推迟大规模回流计划。
《通胀削减法案》中慷慨的45X制造业税收抵免已带动数十亿美元的美国电池供应链投资,尤其是在电芯和模组组装等下游环节。
但据彭博新能源财经高级能源分析师、电池技术与供应链负责人埃维莉娜·斯托伊库(Evelina Stoikou)称,美国锂离子电池电芯工厂的建设周期长达三年,因此自2022年8月IRA通过以来宣布的许多产能尚未投产。而且,美国在负极和正极活性材料等投入品方面的产能极少——斯托伊库称这些是电池电芯中最昂贵的组件。
因此,尽管持久的保护主义政策可能会推动美国储能买家寻求美国组装的电池,但对关键投入品征收关税意味着这些本地生产的替代品成本也会更高,斯托伊库说。
美国确实拥有丰富的锂离子电池原材料,包括南加州内陆的巨大锂矿藏,以及可能更丰富的、位于美国中南部的地层——埃克森美孚计划在本十年晚些时候开采。加拿大也拥有丰富的矿产资源,使其特别适合成为未来的“上游力量”,曼加尼说。
但由于矿产开采和加工是复杂、资本密集且投资回收期长达数十年的业务,它们需要一定程度的长期确定性,而目前这种确定性根本不存在,他补充道。结果是:最新关税不太可能刺激那些尚未启动的采矿投资。
这引出了一个问题:关税能否提振美国现有采矿业务——这也是政府的既定目标之一。例如,怀俄明州的活跃矿山每年生产数千万吨纯碱,这是钠离子电池的关键前驱体,倡导者希望钠离子电池最终能在成本上胜过锂离子电池。美国还生产充足的铁和磷原料,这些原料既可用于磷酸铁锂(LFP)电池——固定式储能的首选化学体系——也可用于钠基电池。
“无需批准新矿山,就能完全满足国内钠离子电池行业的供应。”美国钠离子电池初创公司Peak Energy联合创始人卡姆·戴尔斯(Cam Dales)表示。
目前瓶颈在于供应链更下游的环节。
“虽然我们拥有所有矿物,但我们没有任何中游加工或组件制造能力,这意味着我们目前完全依赖进口。”戴尔斯说。
一项连贯的美国能源安全政策应承认中国在锂离子电池领域的主导地位,并利用关税培育本土钠离子供应链——戴尔斯称该供应链可能在2030年前起步。
“如果有一个临时过渡期,对材料和组件征收较低税率,并随着美国本土供应的发展在几年内逐步提高,那么这套关税体系对美国电池公司来说将是完美的。”他说。
谁受益?
除非且直到这种情况发生,菊间表示,美国储能买家将寻求减少对中国的依赖,更多地从韩国、日本和越南等东南亚国家采购——据报道,越南在特朗普4月2日宣布关税后不久,便提出将对美国进口商品的关税降至零。
曼加尼补充说,印度尼西亚凭借其丰富的前驱体储量和加工能力,最终可能成为美国电池制造商和买家的上游供应商;资源丰富的中东和拉丁美洲国家也可能如此。
在美国,贸易战的最大受益者可能是拥有闲置产能的现有制造商。这包括布法罗的小型生产商Viridi,该公司生产模块化、“故障安全”电池系统,并声称其发生热失控的可能性远低于传统产品。
“我们拥有扩展至近吉瓦级年产能的能力,而目前承诺订单远未达到该数字,因此我们可以随着需求增长而交付。”首席执行官乔恩·M·威廉姆斯(Jon M. Williams)表示。4月,Viridi宣布已从Moxion收购了北加州生产设施——Moxion是一家去年8月宣布破产的锂离子电池供应商。
“关税并非全是坏事,取决于结果,它实际上可能使美国经济转向可再生能源制造……但我认为,任何诚实的人都无法预测未来6、12或18个月这些政策的结果。”他补充道。