
分析人士表示,迫切需要对大型电池、绿色氢和电网可靠性采取“无怨无悔”的态度
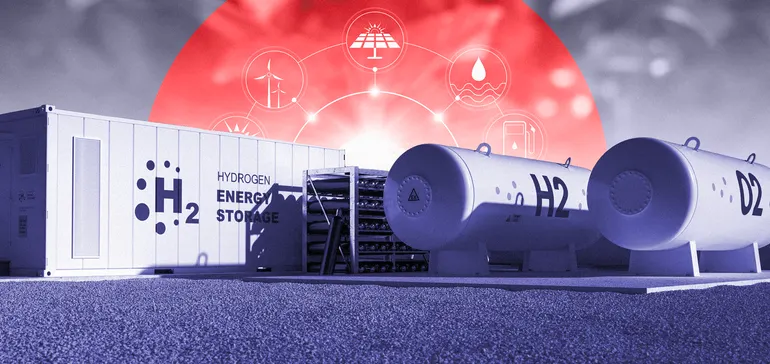
虽然它们是净零排放能源行业的潜在关键资源,但先进的长时电池技术以及利用清洁能源从水中制取的绿色氢能仍面临令人困惑的不确定性。
首先,这些技术可能要到2030年代末和2040年代初才能成熟, 全球咨询公司DNV于10月13日表示。或者,Form Energy的100小时电池系统将在2024年前实现“广泛商业化”,正如 该公司于12月22日表示,而绿色氢能将在“2030年前在全球减排中发挥重要作用,” RMI于10月11日报道称.
其次,2022年《 通胀削减法案》(即IRA)以及2021年《 两党基础设施法 》以及刚刚发布的 国家交通脱碳计划中对这两种资源的重大长期激励措施可能会放大这种不确定性,分析师表示。RH2和电池供应商正在寻求立法中新增的数十亿美元资金,双方都有可能赢得重叠的机会。
这些激励措施“正在改变可能性”,对于 长时储能(LDES)技术 ,“如Form Energy的电池和绿色氢能”,这些技术可以应对长时间的系统停电,美国清洁能源协会(ACP)储能副总裁Jason Burwen表示。但他补充说,“这两种技术都尚未在电网规模上部署,这使得这成为两匹黑马之间的赛跑。”
但公用事业规划者和能源行业分析师一致认为,在2030年后的电力供应中,先进电池和 可再生能源制氢(即RH2)之间,或它们与其他清洁可靠资源之间,存在协同增效的可能。
清洁稳定的能源技术 将是实现“零碳电网”所必需的,但先进电池和RH2似乎各有优劣,而且“未来两者都能在市场中找到各自的定位”, Energy Plus Environmental Economics(简称E3)的高级合伙人Arne Olson表示。“现在看起来像是一场竞赛,只是因为无法预知20年后哪种技术最适合能源结构,”他补充道。
分析师指出, 普遍的共识是,锂离子电池目前是轻型电动汽车的解决方案,而RH2是重工业最清洁的能源选择,这使得电力行业中的长时储能(LDES)前景充满不确定性。但他们补充说,在可变可再生能源占比很高的情况下,LDES将至关重要,监管机构和公用事业公司现在可以采取“无悔”规划策略,以确保未来电力系统可靠且成本最低。
当前的确定性与不确定性
“无悔”策略的重点在于避免发电短缺,因为发电短缺可能导致停电,并造成严重的经济或人员损失。
当 净零电力系统达到约90%的清洁能源时,“无悔”策略可能需要高达680吉瓦的高性价比LDES技术,以避免可能出现的罕见但持久的发电短缺情况,美国能源部国家可再生能源实验室 (简称NREL)在8月的一项研究中指出。
报告称,RH2、先进电池或其他尚未“规模化部署”的清洁稳定能源技术,可以应对这些发电短缺或“季节性短缺”问题。
NREL表示,2030年后“逐步过渡”到更高程度的电气化、不断变化的负荷曲线以及大规模可变可再生能源发电,将导致需求与供应出现季节性“错配”。这种错配可以通过长时间储能来解决。但调度频率较低的LDES技术可能面临 经济挑战 ,因为其成本“必须通过比运行更频繁的发电厂更少的发电量来回收”,该机构补充道。
在高比例可再生能源渗透率下,可再生能源和短时锂离子电池也存在“显著的成本溢价”,因为需要过度建设以确保可靠性, 2022年5月的一篇论文 指出,该论文由LDES委员会与麦肯锡合作撰写。“LDES有潜力显著降低这一成本溢价”,因为它可能比所需的大规模可再生能源过度建设成本更低,该论文补充道。
然而,扩大未经充分验证的LDES技术的规模 将需要“大量基础设施开发”以及“原材料供应、制造设施和训练有素的劳动力”,NREL表示。该机构补充道,“协调一致”的研发和试点部署“对于降低成本和提高性能是必要的”。
LDES委员会执行董事Julia Souder补充说,每种LDES技术“在不同应用场景下有不同的临界点”。她表示,还需要“今天就为明天做好准备”的新政策方法和前瞻性的公用事业规划,以确定“最适合每种应用的LDES解决方案”。
在缺乏政策和规划指导的情况下,公用事业公司及其他研究可靠性问题的机构对LDES解决方案的疑问与答案一样多。
季节性储能可能 在完全脱碳的能源系统中发挥作用 ,盐河项目创新与发展经理Chico Hunter在 11月9日电力研究院季节性储能研讨会上表示。但他补充说,如果没有“技术进步、碳政策和经济可行性的提升”,LDES技术将无法“具备商业成熟度”。
“对公用事业行业而言,这些议题中的许多仍处于‘变动之中’,”Dominion Energy天然气业务发展经理Andrew Hegewald表示,“直到这些技术的成本、性能和监管环境得到进一步明确。”Hegewald拒绝进一步描述Dominion在LDES方案方面的工作。
洛杉矶水电局(LADWP)战略计划经理Ashkan Nassiri在研讨会上表示,锂离子电池和其他现有的具有商业竞争力的储能技术可以“让我们在实现100%可再生能源的道路上走完大部分路程”。
季节性储能需求最终可能由RH2发电来满足,这些电力来自 LADWP仍在建设中的Intermountain电力项目 (位于犹他州),Nassiri表示。但他补充说,该公用事业公司对其他LDES解决方案持“开放”态度,“所有有前景的技术都在考虑之列”。
许多公用事业公司现已认识到,传统的监管方法无法满足即将到来的吉瓦级LDES需求,Strategen咨询公司总监Erin Childs表示。而试点项目从兆瓦级试验发展到百兆瓦级需要数年时间,“这太慢了,无法确定每种LDES技术何时以及如何投入使用,”她说。

当前阶段的RH2与电池
拜登政府的激励措施 提供了资金支持,但也引发了关于如何在未来能源结构中支持RH2和先进电池角色的疑问,分析人士一致认为。
“电池消耗并再生电子,”而氢“是一种以液体或气体形式广泛消耗的分子,用于为重工业产生热量,” RMI气候对齐工业项目 高级负责人Thomas Koch Blank表示。
灰氢,通过排放密集型的蒸汽甲烷重整工艺以天然气制成,目前主导着工业用氢,估计成本为每公斤1.50美元至2.00美元, 据Energy Innovation(简称EI)称。但EI表示,IRA对RH2近零排放提供的每公斤3美元税收抵免,可能很快使其当前每公斤4美元至8美元的成本与灰氢形成竞争。
RH2分子的“最佳首要用途”在于消除以下领域的排放: 大型工业过程,如化肥、水泥、玻璃或钢铁生产 这些过程对热量需求高,无法由电力满足,EI电力项目高级政策分析师Dan Esposito和Strategen的Childs一致认为。
RH2可以让重工业比电力更快、更具成本效益地实现零排放,因为它是“目前市场上最具竞争力的绿色分子”, Ambient Fuels 首席执行官兼联合创始人Jacob Susman补充道。
当今较短时长的锂离子电池 可能更适合轻型电动汽车,因为与RH2相比,它们“具有成本和性能优势”,EI的Esposito表示。此外, 一个全国性的充电网络 用于轻型电动汽车、最终可服务于重型运输的网络已经在建设中,这应该引起正在考虑绿色氢能交通领域投资的监管机构的关注,他补充道。
但交通领域对重型运输最佳动力来源的选择仍不确定,E3的Olson、EI的Esposito和RMI的Koch Blank均表示认同。
这是一个不确定的领域,因为 锂离子电池可能面临供应或续航问题,而RH2可能缺乏交付基础设施 来满足需求,Strategen的Childs表示。“在明确哪种技术在哪类应用中更具成本效益之前,两者都需要持续发展,”她补充道。

最大的不确定性
最适合电力系统可靠性的LDES仍然是最重要的问题,Childs和大多数其他人都表示认同。
LDES有四种类型, 根据LDES委员会的说法。像RH2这样的化学物质在分子键断裂时释放能量,电化学电池在化学成分反应时产生电流,热系统利用温差来产生热量或电力,而机械系统则储存并释放势能以进行发电。
RH2和长时电池是目前被认为最适合电力系统应用场景的LDES。
Form Energy已经在扩大其100小时“铁空气多日电池”的制造规模,计划于2024年实现商业化,Form的政策与监管副总裁Nidhi Thakar表示。分析 已由公用事业公司独立验证 预测Form的成本和性能目标将在2030年前释放美国数十吉瓦的多日储能需求,她补充道。
Form电池 可通过减少为满足用电高峰而过度建设新能源以及降低“土地需求和 输电成本”,为消费者节省“数十亿美元”,她补充道。但完全脱碳的电力系统“将需要多种解决方案”,而“关键在于在各项技术之间做出正确的权衡”,Thakar表示。
“现在就为LDES挑选赢家和输家还为时过早”,Ambient的Susman表示。“Form Energy和其他电池技术开发商正在努力推进”,但RH2 目前正被用于 有限的应用和试点项目中,“而IRA税收抵免很可能会带来巨大的增长”,他补充道。
“清洁能源的未来可能取决于储存电子的输电线路和绿色氢等燃料管道的建设速度,”ACP的Burwen表示。传输电子更高效,但“由于选址和许可问题导致的输电限制,可能会促使电力供应商转向绿色氢,尤其是在IRA激励措施下,”他补充道。
RH2更适合定位为季节性储能,“因为它拥有庞大的工业用途客户群”,可以通过为电力系统波动提供储存的RH2而获得“额外价值”,RMI的Koch Blank表示。电池在交通运输领域的主要市场同样会为其带来优势。但“这不是一个‘非此即彼’的选择,因为当前和 新的应用场景 可以让两种技术都保持可行性,”他说。
Strategen的Childs同意,未来十年,交通运输和工业领域的投资可能推动RH2和长时电池的规模化发展。她补充说,这可能会带来“电力行业规划工具和市场结构”,重视电力系统应用中的灵活性,并“使两者都成为可行的LDES选项”。
锂离子电池“最初是为消费电子产品开发的,但电动汽车和分布式太阳能的新应用场景降低了成本,使其成为 配电系统资源,”RMI的Koch Blank指出。他补充说,生产RH2以替代灰氢“同样可能使其成为灵活的电力系统资产”。
“为电池或绿色氢能提出令人信服的论点,暗示它们之间存在假设性竞争是很容易的,但两者都将以各自的方式影响未来的电力系统,”科赫·布兰克表示。

从无悔决策到LDES
当电力供应无法满足需求时,能源领域选择不当的遗憾可以用人类后果来衡量,正如 2021年2月得克萨斯州停电事件 那样,该事件造成至少210人死亡和800亿美元的经济损失。
监管机构必须准备应对的条件“取决于系统、负荷状况和可用资源,”E3的奥尔森表示。“投资组合越多样化,其受影响的可能性就越小,”而唯一能在不使可靠性成本翻倍的情况下应对资源持续短缺的方法, 在不使可靠性成本翻倍的情况下 就是依靠新兴LDES技术中的“清洁可靠能源供应”,他补充道。
ACP的伯文表示,在无悔决策中,“关键一步”是改革公用事业规划流程,这些流程“评估公用事业提出的数十亿美元支出”。“该流程必须以数据驱动、透明、长期的成本和需求建模为依据,并每隔几年进行审查,”他补充道。
EI的埃斯波西托表示,新的联邦激励措施使监管机构做出无悔决策变得更加紧迫,“因为看似合理的公用事业商业案例可能无意中导致资产搁浅”。“现在最好的决策是尽可能多地批准清洁能源和必要的输电线路开发,并利用联邦激励措施测试新兴技术,直到最佳LDES方案明朗为止,”他补充道。
“无悔的方法意味着现在就开始,”Strategen的Childs表示赞同。“2020年代对于研究和试点来说可能是非常宝贵的年份,可以将伟大的概念规模化”,比如Form Energy电池和RH2,并找到其他经济有效的方式“来满足 数百吉瓦的LDES需求”,她补充道,这是在2030年之后。
“电池曾被认为过于昂贵而难以规模化,直到采购授权和容量产品市场等政策压低了价格,”Childs说。“新政策,如季节性容量产品,以及新的市场信号,如碳价,”能够体现LDES“减少排放、可靠性和灵活性”等属性,从而促进竞争并加速采购,她补充道。
LDES的需求“巨大”,先进电池与RH2之间的竞争“可以通过认识到多样化价值的政策和规划来避免,”LDES委员会的Souder表示赞同。而且“现在重要的是大力推进政策并避免竞争,因为新的激励措施和应对气候危机的紧迫性创造了一个机会窗口。”