
承压之下,Entergy 寻求缓解 18 亿美元德州天然气电厂收购成本
Entergy 首席执行官 Drew Marsh 在周三财报电话会议上表示,公司正寻求“缓解”18 亿美元收购德州 1.26 GW Cottonwood 天然气电厂的影响。该交易需获路易斯安那州公共服务委员会批准,此前 PSC 工作人员分析称交易或致用户月账单增加 7 美元以上,引发州长及舆论关注。
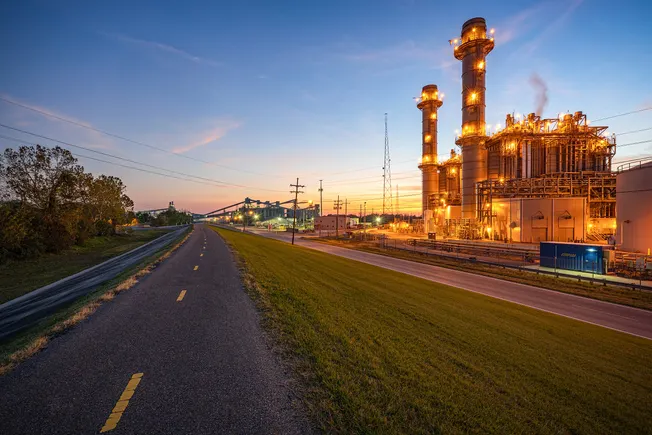
Entergy 首席执行官 Drew Marsh 在周三举行的第二季度财报电话会议上向分析师表示,公司正寻求途径“缓解”一项 18 亿美元天然气电厂收购可能带来的影响。该交易已提交路易斯安那州监管机构审批,但因潜在的用户账单冲击以及电厂是否主要服务于新建数据中心等问题,公司正面临压力。
“我们知道 Cottonwood 并非最新颖的电厂,但它是我们现有客户以及我们正在看到的非数据中心工业增长最具经济性的选择。”Marsh 在电话会议中表示。
关键数据一览
根据 Entergy 发布的 2026 年第二季度财报,以下数据值得关注:
- 670 亿美元:Entergy 2026-2030 年资本投资计划,与 6 月投资者日公布的数字持平。
- 7-12 GW:数据中心潜在负荷管道,同样未作调整。
- 1.03 美元:第二季度调整后每股收益,2025 年同期为 1.05 美元。
监管审查与舆论压力
该收购须获得路易斯安那州公共服务委员会(PSC)批准。6 月 PSC 工作人员分析指出,该交易可能导致每月用电 1,000 kWh 的用户账单增加最高 7 美元以上,此举引发额外审查。该报告促使当地媒体报道质疑 Meta 是否应为此收购买单,因为该公司正在 Entergy 服务区域内开发数据中心。
该报道随即引发路易斯安那州州长 Jeff Landry(共和党)在社交媒体上的回应,他表示“PSC 不应允许任何人以牺牲我们纳税人的利益为代价利用电力市场”。
管理层辩护:需求不止于数据中心
Marsh 强调,Cottonwood 的需求并不仅限于数据中心。“我们认为它是帮助路易斯安那州持续增长的钢厂、LNG 设施和石化设施的最佳选择。”他向分析师表示。
Jefferies 股票分析师 Julien Dumoulin-Smith 在周三的一份报告中指出,Cottonwood 交易“日益受到质疑”。“新出现的问题是,Entergy 能否找到一家增量客户来支撑 Cottonwood,并降低对用户账单的影响。”
Marsh 补充说,Cottonwood 由 Atlas Holdings 所有,“现在正在出售”。“它并非在所有非数据中心客户到来时的理想时间点出售。”
“它今天就能提供兆瓦电力。”首席财务官 Kimberly Fontan 在接受 Utility Dive 采访时表示,该公用事业公司并不打算放弃这笔交易。
“我们正在与各方合作……结果如何,我们将在监管程序中拭目以待。但我们认为,如果与新建资产所需的成本和时间相比,这是一项非常好的资产。它相当有竞争力。”
交易前景与 Meta 协议
公司希望在明年第一季度完成交易。Entergy 表示,与 Meta 达成的协议最终将有助于降低用户账单。Marsh 在回应 Cottonwood 争议的声明中称,这家科技公司将支付电网维护和升级费用,未来二十年内为住宅和小型企业客户节省超过 26.5 亿美元。
Meta 于 3 月公布的数据中心计划为 Entergy 的资本投资计划增加了约 150 亿美元,目前该计划总额为 670 亿美元。Entergy 在财报中未宣布对其资本计划进行任何新增,但 Marsh 表示,自公司 6 月投资者日以来,“对我们服务区域内潜在大型项目的兴趣持续增长”。他指出,这些兴趣仍处于早期阶段。
与 Meta 的交易将 Entergy 的数据中心管道推高至 7-12 GW 的潜在负荷,该数字同样未获上调。
根据分析咨询公司 Wood Mackenzie 的观点,新增数据中心的步伐可能正在放缓。该公司周四发布的新分析显示,第一季度美国管道新增了 36 GW 的数据中心容量,较第四季度新增量下降 19%,“原因是成熟开发商在更具挑战性的开发和监管环境中,将注意力转向其现有项目管道”。