
美国家庭储能提速:澳大利亚屋顶电池热潮带来的启示
澳大利亚居民Sam的电费账单出现超过700澳元(约500美元)的贷方余额,这得益于其屋顶光伏、家庭电池与电动汽车构成的灵活用能体系。澳大利亚分布式能源渗透率全球第一,40%的住宅安装屋顶光伏,总装机28.3吉瓦,超过全国煤电装机;近5%的家庭配备电池,2025年7月至2026年6月间新增安装超40万套。美国住宅光伏覆盖率约9%,电池安装率不足1%,硬件成本与缺乏灵活性价值定价机制是主要差距。面对未来十年数据中心电力需求激增,美国可借鉴澳大利亚的补贴政策、虚拟电厂规则与费率设计,将分布式能源纳入核心电网规划。
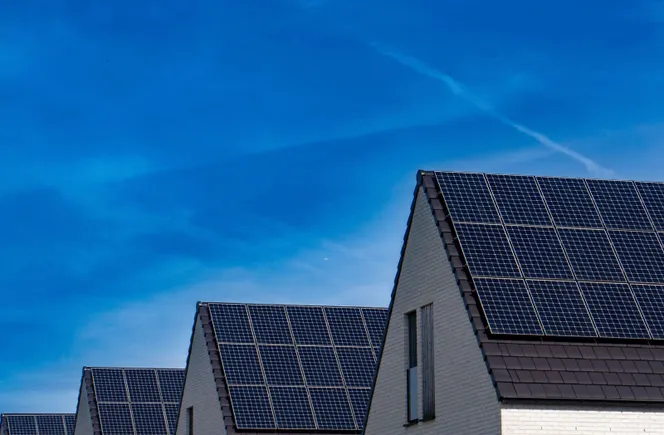
在澳大利亚,一位名叫Sam的房主近日收到电费账单,发现账户中积累了超过700澳元(约合500美元)的贷方余额。他安装了太阳能板、家用电池和一辆电动汽车,并因其所构成的系统为电网提供的灵活性而获得报酬。
类似Sam的故事在澳大利亚正变得司空见惯。这些案例指向一个美国能源行业在应对数据中心电力需求激增时应密切研究的课题。
澳大利亚如何走到今天
澳大利亚在分布式能源应用方面领先全球:人均太阳能装机达990瓦,为世界最高水平。40%的住宅安装了屋顶光伏,总装机量达28.3吉瓦,超过该国整个煤电机组的规模。近5%的家庭配备了电池,仅在2025年7月至2026年6月期间,新增安装量就超过40万套。
这一成果源于二十年持续的政策推动。屋顶光伏激励措施始于2000年代初,并演变为如今的小规模可再生能源计划,使安装成本降低30%至40%。2025年,联邦政府推出“更便宜家用电池”补贴计划,此后规模扩大至72亿澳元(超过50亿美元),目标是到2030年实现200万套电池安装。该补贴覆盖电池成本的约30%,可与各州激励措施叠加,并允许业主通过虚拟电厂(VPP)项目获得持续收入。
成功的原因
澳大利亚国家电力市场在过去20年间运行着全球最高且波动最大的电价之一,价格从负值——即客户用电可获得报酬——到供应紧张时的每千瓦时23.20澳元(超过每千瓦时16美元)之间剧烈摆动。电池吸收廉价的太阳能电力,并在电价飙升时放电。自政策推动见效以来,太阳能成本下降超过90%(其中近五年下降60%),电池成本在十年间下降约50%。在新南威尔士州,零售电价自2026年7月1日起下降10.7%,为五年来首次下降。Amber Electric等公司允许客户直接参与价格波动交易,这正是Sam获得贷方余额的原因。
美国的现状
美国约有9%的住宅安装了屋顶光伏,配备电池的比例不足1%。硬件成本是主要因素:美国太阳能安装成本约为每瓦3美元,而澳大利亚低于每瓦1美元;美国电池安装成本约为每千瓦时1000美元,澳大利亚约为500美元。
此外,美国缺乏对这些设备所提供的灵活性进行价值评估的机制。电池或智能恒温器将负荷从高峰时段转移,可以推迟新建调峰电厂或输电线路升级,但美国大多数费率结构并未为此定价。解决这一问题,同时配合降低硬件成本的激励措施,是保护美国民众免受全国电价年涨幅超10%、部分州超15%影响的最大杠杆。Octopus Energy与Lunar Energy合作的Powerstore项目以及BASE Power等公司已开始将分布式设备引入美国家庭,问题在于规模化速度。
数据中心带来的机遇
这正是美国一个未被充分认识的突破口。未来十年,数据中心需求将急剧攀升,而大多数公用事业规划部门默认采用大型集中式新建方案:燃气电厂、高压输电线路、长达数年的并网排队。
澳大利亚正以分布式资源应对预计未来十年翻两番的数据中心需求。当地的太阳能和电池系统降低了峰值需求,并推迟了原本需要数年审批的基础设施投资。虚拟电厂将这些容量聚合为电网运营商可依赖的平衡资源,同时直接向房主支付报酬。
将这一模式应用于美国数据中心,可带来三重优势:比许可和并网排队更快的建设周期;通过降低电费和增强韧性获得当地社区支持(若超大规模企业帮助在其站点附近部署);以及通过更智能地利用电网基础设施来以更低成本巩固电网容量。将分布式能源位置与数据中心负荷相匹配仍是一个现实挑战,双向电网要求公用事业公司重新审视其固有运营模式。澳大利亚已在解决这些问题,这为美国提供了先发优势。
当下应采取的举措
两项行动最为关键。各州应考虑仿照澳大利亚联邦补贴模式,推出电池(及车到网V2G)激励措施,并配套明确的虚拟电厂补偿规则,使房主有参与动力。监管机构应推动公用事业公司将分布式能源灵活性视为费率设计和并网规划的既定组成部分,从一开始就纳入考量,而非事后补充。
澳大利亚用二十年时间证明,分布式太阳能和电池可以降低电价、稳定电网,并让房主在能源转型中拥有切身利益。随着数据中心需求当前到来,美国有机会通过将分布式能源视为核心基础设施规划而非辅助项目,来压缩这一时间表。