
野火损失攀升,商业保险公司会拒绝为公用事业承保吗?
2023年美国多地野火造成巨额损失,Xcel Energy与Hawaiian Electric等公用事业公司面临严峻诉讼与保险压力。保险业分析师对商业保险市场能否持续为公用事业提供野火责任险存在分歧:一方认为可通过创新产品管理风险,另一方则担忧政府需介入以保障电网稳定。PG&E已转向完全自保模式,并借助加州野火基金应对挑战。
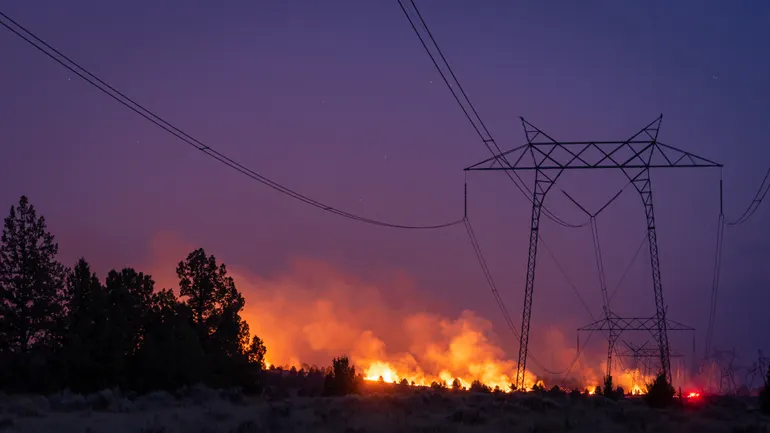
2023年,美国多地再度遭遇代价高昂的野火。6月,针对2021年马歇尔火灾(Marshall Fire)——被认定为科罗拉多州历史上破坏性最强的野火——的调查显示,数百名诉讼当事人排队起诉Xcel Energy,指控其脱落的输电线可能引燃了部分火场。Xcel高管在7月的财报电话会议上披露,公司对该火灾的潜在责任可能超出其保险单的赔偿限额。
两个月后,Hawaiian Electric在提交给美国证券交易委员会(SEC)的文件中表示,作为“审慎情景规划”的一部分,公司正“寻求各方专家建议”,以应对与8月毛伊岛(Maui)毁灭性野火相关的诉讼。该公司尚未宣布破产,但已与重组顾问进行磋商,聘请了具有公用事业破产经验的新任首席财务官,并向一个为愿意放弃诉讼的火灾受害者设立的基金注资7500万美元。
公用事业公司因野火相关诉讼而宣告破产并非没有先例——太平洋煤气电力公司(PG&E)即是典型例子。但PG&E发言人Paul Doherty表示,破产并非野火诉讼浪潮的唯一后果。保险公司也在重新考虑如何——以及在何种情况下——向野火高风险地区的公用事业提供责任险。
“在PG&E,我们经历了商业市场上保险公司的不同反应,”Doherty在一封电子邮件中说。“从部分保险公司选择不再提供野火责任险,到针对野火相关损失设定保险子限额,再到提高免赔额和增加覆盖野火风险的保费成本。”
保险业分析师指出,气候变化导致严重野火风险上升,加上法律环境转变使公用事业对火灾损失承担更多责任,确实改变了公用事业责任险的定价逻辑。但对于长期影响,分析师意见分歧。部分人认为,对野火相关责任险日益增长的需求将激发创新,催生新的保险产品。
然而,另一些人则认为,政府可能需要介入,才能在美国部分地区切实维持电力供应。
“我无法断言保险是否存在或不存在,也无法断言公用事业是否会遇到承保问题,”Finity咨询公司负责人Rade Musulin表示。“但我可以说,一个能够提供稳定且可负担价格的保险市场所需的许多先决条件,在这一领域并未得到满足。”
气候风险,还是气候不确定性?
Musulin表示,保险要发挥作用,精算师需要做到两件事:计算潜在事件可能造成的损失,然后计算该事件发生的可能性。这使他们能够估算保险公司为特定风险承保的成本,并据此厘定足以覆盖潜在成本的保费。
Musulin指出,大多数情况下,精算师在估算潜在风险和损失时会纳入历史数据。而这正是保险公司在覆盖恐怖主义、网络攻击和气候变化等现代威胁时面临的问题——历史数据已无法代表当今的风险环境。
就野火与气候变化而言,Musulin认为保险业对科学问题的把握相对充分。他们基本掌握了干旱和强风频率变化及其如何导致未来更频繁、更严重野火所需的信息。但尚不清楚——也是当前令承保商最为焦虑的——是为过去气候条件设计的基建设施,在未来的空前条件下将如何表现。
“科学证据相对完善。问题在于,当这种气候作用于某物时会发生什么?该物受损的可能性有多大?”Musulin说。
Musulin强调,不能简单假设,如果强风暴期间风速提高10%,风暴造成的损失也会相应增加10%。他说,大多数结构物设计时能承受一定极限的极端条件——超过该极限,它们就会失效。
“风速在每小时100英里以内时,可能几乎没有损坏,”他说,“但达到110英里时,建筑物就会倒塌。”
Musulin表示,野火风险还受到法律环境变化的影响。不仅社会对气候以及企业对野火等气候相关灾难责任的期望发生了转变,而且过去确定谁或什么引发了野火相对困难,但如今如果有摄像头对准输电线,事情就容易得多——而现在摄像头无处不在。
再加上通胀和房产价值上升,Musulin说,这开始引发一些真正的问题:保险——或任何一方——能否承受未来数年野火可能带来的损失成本。
保险创新
USI保险服务公司精算师、编制《精算师气候指数》的气候指数工作组主席Alp Can,对公用事业商业保险的未来持更为乐观的看法。他并非意在淡化野火对公用事业构成的责任风险的重要性——数十亿美元量级的潜在责任难以低估——但Can认为这一问题可以管理。更重要的是,他和其他行业观察者相信,野火风险可能激发商业保险创新,最终对公用事业公司有利。
从历史上看,公用事业保险单更侧重于发电相关风险,而非输电风险。
“这种情况需要改变,”Can说,“因为野火风险不仅是气候变化的函数,也是公用事业如何管理其输电线路的函数。”
这促使精算师与其他行业专家合作,开发能够根据公用事业是否埋设电缆、是否有防止植被接触架空线路的计划等因素来厘定保费的模型。
“这些因素都将被纳入考量,保险公司将利用巨灾建模和卫星空间监测等定位工具的改进,来精确评估单个资产和地点所涉及的风险水平,”Can说。
Can表示,保险公司也在研究参数保险等合同创新。参数保险是一种基于特定参数的或有承保,例如就野火而言,以单次事件烧毁的总面积为参数。通过这种保险,当野火达到一定灾难性规模时,保单将启动并覆盖公用事业的责任。Can指出,野火因其二元性特征而非常适合此类承保——受保财产要么不在事件路径上,要么被野火蔓延波及,后者通常会被烧毁,构成全损。
“有了这些工具和方法,我认为我们有能力应对这一特定风险,”Can说。“保险公司将开始对数十亿美元潜在损失变得更加审慎,但考虑到所有缓解措施,我相信承保是可行的。”
对覆盖Xcel Energy的爱德华·琼斯(Edward Jones)高级股票分析师Mike Doyle而言,这一切听起来是个相当不错的消息。Doyle表示,保险成本在上升,保险并非你乐见公司花费过多资金的项目。但它也创造了输电升级和电网加固的财务需求,这将引发资本需求,为投资者带来机会。
“对公用事业而言,一个常见主题是,当问题被识别后,他们会找到解决方案。而通常该解决方案需要花钱,”Doyle说。“如果监管机构认为解决该问题很重要,他们就会投入资金并获得回报。”
Musulin表示,通过提高公用事业因电网维护不善而产生的成本,保险公司还能帮助公用事业说服监管机构——以及投资者——进行电网加固的必要性。长期来看,他认为这将促使行业投资于面向未来的电网建设,从而降低灾难性野火的风险和成本。他补充说,未来数年电气化和可再生能源增长将要求大规模电网投资,这为同时解决野火缓解问题提供了机会。
但Musulin指出,这是长期视角。重建电网需要数年时间,而在此期间,政府可能需要介入,以在某些野火高风险地区切实维持电力供应。因为如果公用事业在野火事件中面临巨额责任和不断上升的保费,他们可能认为最具财务审慎性的解决方案是在火灾风险最高时直接关闭电网——这一现象已相当普遍,以至于针对Hawaiian Electric的索赔主张,其未能切断电网供电应对毛伊岛损失负责。
类似地,PG&E在其网站上表示,在低湿度、强风或输电线附近植被干燥等条件下,可能实施公共安全断电(Public Safety Power Shutoff)。
但这并非PG&E为应对保险成本上升和合适保单供应减少而采取的唯一策略。Doherty表示,PG&E已于2023年底选择转向100%自保模式,以寻求更具成本效益的野火风险解决方案——这意味着公司已停止第三方保险,计划使用自有资金覆盖未来野火责任。
PG&E还可利用加州野火基金(California Wildfire Fund),该基金为参与公用事业报销因野火引发的法律索赔。该计划通过电费附加费筹集资金,由加州地震管理局(California Earthquake Authority)管理——该机构是由州立法机构创建的公共管理、私人出资的保险公司。据Doherty称,PG&E预计这些计划将在未来四年为客户节省高达18亿美元。
Doherty表示,这种公私合作方式“是一种创新解决方案,既保护了公用事业,又支持以合理成本为客户持续投资于安全、清洁和可靠的电力。”
更正说明:本文先前版本对Hawaiian Electric提交SEC文件中的措辞描述有误。针对文件中关于是否已聘请重组顾问的问题,该公司表示正“寻求各方专家建议”作为“审慎情景规划”的一部分。