
上一轮天然气建设热潮的兴衰对当下抢建潮的启示
25年前,数据中心需求曾推动美国天然气电厂建设热潮,但互联网泡沫破裂后需求未达预期,导致产能过剩。如今,AI电力需求再度引发天然气投资热潮,但分析师指出,当前美国天然气产量、发电结构、可再生能源发展及监管环境已发生显著变化,投资风险依然存在。
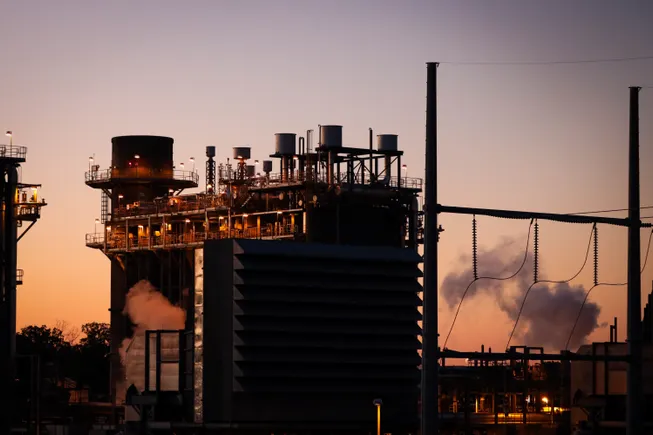
25年前,一场由数据中心需求推动的天然气电厂建设热潮席卷美国。当时,能源部长、公用事业公司、政界人士和专家纷纷警告,若不满足激增的电力需求,将出现停电和经济停滞。然而,到2001年,互联网泡沫破裂,经济陷入衰退,预期的需求激增并未实现。能效和生产率的快速提升使电力需求在此后二十年基本持平,许多公用事业公司因此面临产能过剩,成本最终由费率承担者买单。
如今,部分分析师和行业人士认为,当前形势与当年有相似之处。头条新闻再次警告,人工智能的电力需求将导致能源短缺。政府和行业领袖正推动更多稳定发电,尤其是天然气,并将其视为经济和国家安全的要务。
“同样的事情可能再次发生吗?绝对可能,”伍德麦肯兹(Wood Mackenzie)美洲天然气研究团队总监Eugene Kim表示,“公用事业公司和所有进行电力需求规划的人都在预测前所未有的、有时甚至是指数级的增长。这一预测能否实现,存在巨大不确定性。”
天然气投资达到新高度
投资公司、公用事业、科技巨头、能源公司等正投入数十亿美元收购现有天然气电厂或开发新电厂以服务数据中心。据能源分析公司Enverus数据,天然气发电并购估值自2024年以来已翻倍,部分市场高达每兆瓦193万美元。
尽管当前与千禧年之际有相似之处,但存在几个重要差异。
首先,美国天然气产量和消费量均创历史新高——主要受水力压裂技术兴起推动——产量集中在南部的得克萨斯州和路易斯安那州,以及北部的宾夕法尼亚州和西弗吉尼亚州。
其次,随着美国成为天然气生产大国,天然气与电力行业的相互依赖程度显著加深。2000年,电力行业约占美国天然气消费量的22%,而天然气发电约占电力产量的16%(美国能源信息署数据)。到2023年,电力行业约占美国天然气总消费量的40%,天然气发电约占公用事业规模发电量的42%至43%,成为最大单一燃料来源。多年来,天然气的作用不断增强,很大程度上取代了因经济性下降而被淘汰的煤炭。
第三,可再生能源和储能的大规模发展是另一关键差异。尽管天然气是美国发电的主导燃料,但在今年新增发电装机中占比很小,而储能正在日落后的每日高峰负荷中占据虽小但不断增长的份额。公用事业规模的太阳能和风能占美国联邦能源监管委员会(FERC)2028年7月前“高概率”新增装机的83%,天然气约占16%。
有证据表明这一格局可能改变。自唐纳德·特朗普总统今年上任以来,可再生能源前景趋暗,他基本兑现了废除风能和太阳能税收抵免、许可及其他政府支持的承诺,同时大力支持化石燃料。
Enverus能源分析师Scott Wilmot表示,在7月《一项大而美的法案》(One Big Beautiful Bill Act)通过之前,他会认为可再生能源项目储备的质量和规模足以满足预期能源需求。如今,他不再那么确定。“现实是,没有这些税收抵免,这些可再生能源项目的平准化度电成本(LCOE)已经上升,”他说,“许多项目开发商可能正在重新考虑其项目储备。”
美国最大电网运营商PJM互联电网正快速推进11.8吉瓦的发电项目,其中大部分为天然气。天然气也主导了MISO的快速通道互联审查,在26吉瓦中占19吉瓦。在ERCOT,天然气在互联队列中的占比从2024年8月的6.8%升至2025年8月的9.1%。与此同时,大型天然气管道扩建项目正在规划或提议中。
美国州际天然气协会(Interstate Natural Gas Association of America)总裁兼首席执行官Amy Andryszak表示,现有管道已满负荷运行,其成员报告来自潜在客户的“创纪录数量”的新管道咨询。“他们表示,自2010年左右水力压裂热潮推动管道开发兴趣以来,从未见过如此高的建设兴趣,”Andryszak在电子邮件声明中说,“许多成员已在宣布新建或重启管道项目,我们预计未来18个月内将有更多成员向联邦能源监管委员会(FERC)提交认证申请。”
FERC预计将很快发布关于共址(colocation)规则的指南,这可能使天然气直接输送到数据中心和其他大型负荷变得更加容易。
全国最大的天然气电厂项目可能是Knighthead Capital Management在宾夕法尼亚州前Homer City燃煤电厂场址开发的4.5吉瓦项目,作为3200英亩数据中心园区的一部分。
一些开发商表示,即使没有数据中心,电力需求也在上升,而天然气作为稳定、可调度且经过验证的能源,将在未来几十年成为能源结构的重要组成部分,尤其是在更多煤电退役的情况下。
Blackstone高管Bilal Khan负责监督该公司近期以约每千瓦1600美元收购宾夕法尼亚州620兆瓦Hill Top Energy Center天然气电厂。该州属于PJM市场,该市场已创下纪录容量拍卖价格,对生产商具有吸引力。电网运营商表示这源于供需状况,但其独立市场监测机构称数据中心是价格飙升的“主要原因”。Khan表示,即使不考虑数据中心,由于制造业和电气化等其他推动电力需求增长的因素,他仍看好天然气。“我们仍然需要可靠、稳定且价格合理的新电力供应,”Khan说,“这一时刻是独特的,与过去约20年电力需求平稳形成对比。”
高风险投资
然而,Khan承认,新建天然气电厂面临重大障碍。例如,新涡轮机的积压订单可能长达七年,全球对涡轮机、变压器等部件的竞争激烈。“存在设备短缺、劳动力短缺,获得所有必要许可也更加困难,”Khan说。
新建天然气发电的成本正在快速上升。据Enverus数据,新建天然气电厂资本成本平均为每千瓦2200至3000美元。GridLab的分析增加了每千瓦1500美元的20年燃料平准化成本和每千瓦500美元的管道基础设施成本,使新建天然气发电总成本达到每千瓦4000至4500美元。
Arevon Energy首席执行官Kevin Smith曾在天然气、核能和可再生能源项目上工作多年,后专注于可再生能源。他表示,鉴于价格、管道限制和互联队列,天然气建设量存在上限以满足近期需求。“数十吉瓦的天然气新增发电可能至少需要五年,甚至更久,”Smith说。
市场动态变化也意味着新的天然气发电机组面临更严格的经济运行条件,根据Ascend Analytics最近关于热力发电的报告。其竞争力取决于天然气发电技术类型,因效率、可用性、爬坡速率、冷启动成本等因素而异。但总体而言,Ascend表示,天然气资产的价值将日益集中在“狭窄、不频繁的时间窗口”,提高了可用性、燃料供应安全和策略性计划维护的重要性。
“面对电力需求上升和可再生能源及储能容量认证下降,对可调度、长时容量资源的需求将持续存在。为满足这一需求,新的天然气容量将被建设,”报告总结道,“然而,新天然气投资应谨慎、审慎且具有战略性。热力发电仍将是高风险投资,搁浅资产风险并未消失。”
公用事业是否吸取了教训?
在居民电费上涨的背景下,公用事业公司和监管机构表示正在采取预防措施,保护费率承担者免受泡沫影响。NRG Energy监管事务副总裁Travis Kavulla表示,过去的经验塑造了当前行业做法,即在放松管制的市场中,竞争性发电商承担负荷预测风险。“这一切都影响到人们对快速建设发电设施的接受程度,”他在传统基金会最近主持的小组讨论中说,“这就是为什么长期购电协议在该行业如此重要。”
一些监管机构和公用事业正通过为大型负荷创建新费率类别,将更多风险转移给超大规模用户。据北卡罗来纳清洁能源技术中心和智能电力联盟的数据库,过去几年至少有30个州提出或批准了大型负荷费率,以管理增长并保护现有费率承担者。
俄亥俄州公用事业委员会最近批准了AEP俄亥俄公司的计划,要求数据中心至少支付其请求电量的85%费用,即使实际使用更少,以覆盖基础设施成本。该计划还要求数据中心证明财务可行性,并在项目取消或无法履行义务时支付退出费。此后,该公用事业表示其数据中心管道已缩减一半——Enverus的Wilmot认为这是积极进展。“我们不能允许无限制的数据中心需求增长,”他说,“否则,费率承担者将面临非常严峻的挑战。”
Dominion Energy服务弗吉尼亚州阿什本地区——全球数据中心最集中的地区——已提出类似费率。根据其提案,大型负荷客户需承诺14年支付其请求的电量费用,无论实际使用多少。Dominion发言人Aaron Ruby表示,该公用事业专注于确保居民客户不补贴数据中心客户所需基础设施的成本,且在推进5.9吉瓦新天然气发电时尚未遇到延误。他暗示过度建设风险很小,过去20年中仅记得一个数据中心项目落空。“一两年内,另一个数据中心客户出现并充分利用了基础设施,”他说。
其他人则持怀疑态度。约翰霍普金斯大学Ralph O'Connor可持续能源研究所助理研究学者Abe Silverman表示,现在判断AI对电力消耗的影响还为时过早。“这是一个婴儿产业,我们今天正在为尚不存在的数据中心建设和支付基础设施,”他说,“我们正基于这些非常泡沫化的假设进行投资,以建设电网基础设施。”
伍德麦肯兹的Kim认为,电力行业自上次泡沫破裂以来已更加成熟。当时,三大燃气轮机制造商——GE Vernova、三菱和西门子——“遭受了重大损失”,他说,“公用事业公司因过度建设而损失惨重,现在更加谨慎。”
Kim预测,无论有无数据中心,由于煤电退役和电力需求增长,天然气发电量可能会继续增加。先进制造设施需要更多能源;随着气候变化,夏季更热,制冷需求增加;更大的可再生能源组合将需要目前无法由储能替代的可调度发电。但他表示,经济衰退、技术创新、效率提高以及任何不可预见因素都可能影响这一高度投机的增长情景。“然而,既然管道可能需要两年或四年才能建成,如果要建设电厂并支持它,就必须开始建设这些管道,”Kim说,“那些电厂或管道是否会因热潮未能实现而被低效利用,尚待观察。”


