
公用事业公司和充电公司争夺电动汽车快速充电器,在大量需求下减缓部署
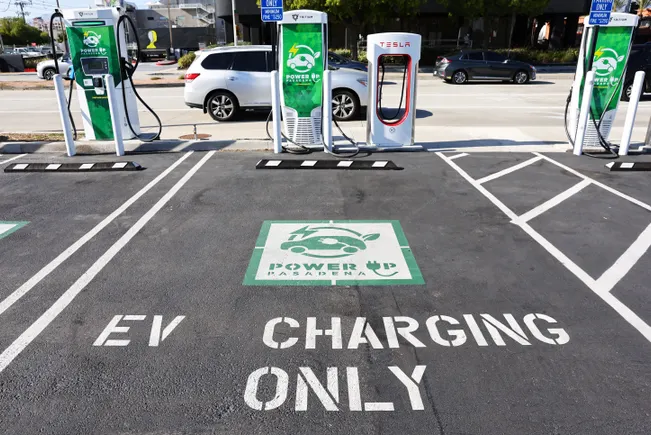
美国交通向电动汽车转型需要大规模部署快速充电桩,而这一进程正因公用事业是否应拥有并运营充电设施的争论而放缓,争论双方的 analysts 均认同这一点。
要将 目前估计的10% 的新型轻型零排放汽车销量提升至全国2030年50%的目标,需要实现“汽车行业历史上史无前例”的变革,一份 2023年6月美国国家可再生能源实验室(NREL)的研究 报告指出。公用事业和充电公司普遍认同NREL关于公共充电巨大需求的观点,但在由谁作为主要供应商来满足这一需求上存在分歧。
公用事业投资可以加速快速充电桩的部署,尤其是当监管机构允许基于规划的 前瞻性基础设施开发的成本回收时,许多利益相关方确实认同这一点。
但公用事业对充电桩资本成本的回收意味着非电动汽车车主(包括低收入客户)的费率将补贴高收入的电动汽车车主,Electric Advisors Consulting创始人Frank Lacey表示,他是 2023年5月一篇论文 的合著者,该论文反对公用事业拥有充电桩。“这些补贴通过给予公用事业相对于其他充电供应商的竞争优势,抑制了私营部门的投资,”他说。
然而,支持交通电气化的新政策、资金和目标已经“改变了”公用事业支出的“规则”,使得充电成本的增长对许多利益相关方而言变得可接受,Alliance for Transportation Electrification(ATE)执行董事Phil Jones回应道,他是 2023年6月的一份论文主张让公用事业在充电桩部署中发挥更大作用他补充说,在这一转型过程中,对公用事业配电系统的投资已成为必要且关键的“市场推动者”。
许多利益相关方表示,快速充电桩的部署必须与充电桩使用率相匹配,以保障充电基础设施投资的财务可行性,这需要政策改革,包括公用事业主动规划和采购实践。但支持和反对公用事业拥有并运营充电桩的倡导者都认为,是否需要公用事业拥有并运营充电桩来满足未来的需求仍存在争议。
成本已覆盖,争论却日益增多
据NREL估计,为支持2030年3300万辆电动汽车的预测,建设18.2万个公共直流快速充电桩(DCFC)端口的累计成本将达到270亿至440亿美元。
美国私人投资者、政府和公用事业的资本承诺已超过200亿美元, 2023年5月的Atlas公共政策报告 指出。而2022年的 《通胀削减法案》 和2021年的 两党基础设施法 则提供了“可观”的进一步支持。
但分布式能源聚合商OhmConnect的首席执行官Cisco DeVries表示,持续的政策争论,比如公用事业角色的问题,“对客户、可靠性或可负担性并没有多大好处”。
北卡罗来纳清洁能源技术中心政策与市场副主任Autumn Proudlove在报告中指出,近期一些州政策的发展使得公用事业拥有充电设施成为可能,但更多情况下,这些政策将公用事业的权限限制在拥有充电器之前的基础设施,或仅允许其为服务不足的客户拥有充电设施。 该中心2023年第一季度电动汽车政策更新.
同样,立法者和监管机构也遵循了支持和反对限制公用事业拥有充电设施的合理论点。

私营市场?
“客户需要部署便捷、随时可用的公共直流快充站,”Lacey表示,他于2023年5月发表的论文由 全国便利店协会资助。但他表示,通过费率回收充电器资本成本所带来的竞争优势,可能使公用事业能够在更易于开发但人流量较少、对司机便利的地点建设充电设施。
Lacey表示,便利店业主希望投资充电站。但他补充说,与“受补贴的公用事业”竞争可能会抑制投资,并减缓亟需的公共充电设施规模化进程。
Lacey表示,限制公用事业在充电设施所有权中的角色,可以保护公用事业客户免受“由充电器提供商能够更好完成的充电器运维成本”的影响。
公用事业可以通过设计新的电动汽车充电费率来限制需量电费的影响,从而支持充电器提供商, “虽然充电桩利用率过低,不足以对用电高峰构成显著威胁,”他补充道。
充电站硬件和软件供应商的公用事业合作与监管事务高级总监Justin Wilson也认为,需求电费改革是必要的。 ChargePoint.
识别并实施新的需求电费方案已在公用事业公司和充电桩供应商之间建立了共识。犹他州的Rocky Mountain Power(RMP)和亚利桑那州的Arizona Public Service(APS)均表示,监管机构已批准它们拥有公共充电设施,目前这两家公用事业公司正在实施新的需求电费费率设计。
但ChargePoint的Wilson提出异议,认为在大多数停车位都提供快速充电的未来,电动汽车充电“最终应由私人竞争市场来完成”。
Wilson补充道:“公用事业公司的最佳角色是尽快完成并网连接,并部署配电系统基础设施直至make-ready阶段。”Make-ready是指公用事业公司为连接充电桩而建设的必要硬件设施。
Wilson补充道:“私人市场擅长调配资本以加快充电站建设。”但他也表示,并网连接是制约资本投入的重大障碍,监管机构应要求公用事业公司加快基础设施升级,并为电动汽车充电桩等政策制定者优先推动的技术简化并网流程。
此外,监管机构还可以通过批准 公用事业公司对主动采购 系统基础设施的成本回收,以满足预期的公用事业规划需求,从而加速电气化进程,Wilson表示。
随着关于电动汽车充电站所有权的争论持续进行,公用事业公司并未坐等观望。

公用事业公司掌控局面
尽管一些充电器供应商表示反对,RMP和APS等公用事业公司仍正与美国最大的私营充电器供应商之一合作,进军充电器所有权领域,部分利益相关者认为这可能是潜在的共识点。
早前的一项计划允许公共充电站所有者自行选择充电器及运维供应商,但RMP的研究发现“私营供应商维护不善的模式导致消费者充电体验不佳,”RMP创新与可持续发展政策总监James Campbell表示。犹他州新出台的由RMP支持的 H.B.107 法案允许公用事业公司拥有直流快充桩、获得成本回收、运营并监督其运维工作,他说。
Electrify America子公司 Electrify Commercial被选中 来部署由RMP拥有并冠名的直流快充桩,原因是其拥有下一代技术并已证明能够满足高标准的运维要求,Campbell补充道。APS也出于类似原因选择了Electrify Commercial,于1月推出了 一个规模较小但类似的公共直流快充项目 ,APS能源创新项目顾问Tony Perez表示。
Campbell表示,将公用事业公司的品牌标识放在充电器上,使其必须保护系统可靠性。非公用事业的充电设施所有者主要关注“利润最大化”的途径,但系统规划使公用事业公司能够有效部署并管理充电负荷,“以利于整个系统”,他补充道。
Electrify America对 超过850个DCFC充电站,约4000个充电端口 分布在高速公路以及城市、郊区和农村商业场所,产生了关键洞察,商业网络与车队高级经理Aaron Young表示。他说道,认识到“公用事业公司希望拥有充电设施,但需要专业知识或规模才能经济高效地实现这一目标,这促成了Electrify Commercial的诞生。”
消除公用事业公司对运维服务、可靠性和客户体验的担忧至关重要,因为“美国在DCFC部署方面的投资还远远不够,”Young表示。他补充道,Electrify America可以代表公用事业公司处理这些问题,其他充电器供应商也在探索这一机会。
“加州公用事业委员会的裁决 主动建设 电动汽车充电基础设施的做法在其他州也可能有意义。”Young表示
公用事业倡导者表示,公用事业所有权还有其他理由可以惠及电动汽车充电设施的部署。
爱迪生电力研究所电力交通总监Kellen Schefter表示,公用事业投资的一个“独特”特点是“耐心资本”,可以以更长期的视角进行投资。他补充道,这可以填补第三方看不到价值主张的“空白”。
Schefter表示,公用事业公司“在正式监管监督下负有责任”。他补充道,他们在识别和解决可靠性挑战方面满足监管标准的“业绩记录”是“一种可以延续到电动汽车充电基础设施的技能”。
尽管存在分歧,公用事业公司和充电器供应商在法规要求合作的州正在成功协作。

合作更好?
随着快速充电部署需求的日益明显,许多公用事业公司和私人充电桩建设者发现,合作才是应对这一挑战的途径。
类似于RMP和APS,但没有公用事业的直接控制, 福特和“领先的充电服务提供商”正在开发其 BlueOval充电网络,这是一个“网络的网络”,包含约1,800个直流快充桩,福特电动汽车及BlueOval City传播总监Emma Bergg表示。
奥斯汀能源公司是一家市政公用事业公司, 在2011年就认识到 “有充电桩但没有车令人烦恼,但有车却没有充电桩则更糟糕,”奥斯汀能源公司 电动汽车与新兴技术策略师Cameron Freberg表示。
“公共充电 正成为一种预期的便利设施,”Freberg说。但“公用事业公司最值得投入的资金是用于预埋设施,因为它们是长期资产”,这就是为什么奥斯汀能源公司已将其早期的充电桩所有权策略转变为为 承诺遵守其“站点主机协议”的私人充电服务提供商建设预埋设施,并允许 监控运维表现以确保充电可靠性,他补充道。
驾驶电动汽车的公用事业客户正从“如果你建了,他们就会来”的态度转变为“我们会去有充电设施的地方”的态度,Freberg继续说道。他们对不支持以最适合他们的方式部署充电桩的公用事业公司会感到不满,他补充道。
驾驶员对更多更好充电设施的需求正是 “部署充电设施的所有公用事业选项,包括建筑预备工程以及在有或没有充电器提供商合作伙伴的情况下拥有和运营充电器,都应由州监管机构决定,” ATE的琼斯补充道,他曾任华盛顿州公用事业专员。
琼斯承认,如果私人充电器提供商的投资充足,在受监管的公用事业市场中,用于电网现代化或建筑预备工程的公用事业电网现代化资本支出可能是最佳方法。大多数公用事业公司 希望投资于配电系统态势感知能力 ,以安全整合不断增长的电动汽车快速充电需求,但他补充说,它们可能“更倾向于避免充电器运维的时间和成本”。
南加州爱迪生公司(SCE)就是这种做法的例子。SCE电气化总监香奈儿·帕森表示,该公司“主要建设建筑预备工程,而不是与充电器所有者运营商竞争”。但她补充说,公司仍会采取措施保护客户体验。
SCE的做法表明,不同商业模式的相关方如何朝着可靠充电这一共同目标迈进。要接入 SCE的建筑预备工程,充电器所有者需在合同中同意让每个充电端口保持运行10年,并每月提供详细报告,说明每个端口的运营数据,帕森补充道。
这些做法正是RMP的坎贝尔在公用事业自有项目中描述的,也是ChargePoint的威尔逊所认为的充电器公司最佳实践。
与SCE类似,纽约国家电网公司专注于“通过建筑预备工程输送电力 ” “不参与充电桩业务”,因为国家电网公司不想在“私营部门已经激活市场的领域”竞争,国家电网纽约交通电气化总监布莱恩·威尔基表示。
但国家电网面临的一个关键问题是,能否获得更广泛的监管批准,以 主动采购和开发 基础设施,而公用事业的规划和预测研究显示,随着充电负荷的增长,这些基础设施将是必需的,威尔基表示。
长期缺乏投资意味着配电系统需要现代化改造,配电系统软件提供商Rhythmos的首席执行官兼总裁肯·蒙森对此表示认同。 Rhythmos。“但随着电动汽车普及曲线加速上升,这正在超出公用事业升级资产的能力,”他表示。
私营充电服务提供商如ChargePoint也持同样观点。如果公用事业必须在新增10兆瓦负荷时进行(配电系统)升级,然后在20兆瓦或新增负荷时再次升级,他们就无法满足电动汽车增长的政策任务时间表,他补充道。
一些利益相关者表示,加速充电设施部署的最佳方法可能还需要一个额外因素。
时间因素
尽管各方对需求电费减免、并网改革以及公用事业成本回收新方法的需求逐渐达成共识,但利益相关者表示,关于公用事业在电动汽车充电设施部署中角色的辩论仍缺少某些内容。
“公用事业配电系统如今已成为从电动汽车充电等新技术中获取价值的途径,公用事业现在应该有能力选择如何在保护可靠性的同时优化这一价值,”ATE的琼斯表示。
但莱西表示,如果政策制定者不阻止公用事业公司利用其竞争优势,充电将过于“经济低效”,难以吸引投资,电动汽车的普及也将受到阻碍。
Rhythmos公司的蒙森表示,充电器市场“仍在形成之中”,利益相关方仍在“摸索最佳方案”。他补充说,随着时间的推移,“公用事业公司已经构建了现有的环境”,未来公用事业公司和私营供应商的解决方案“都将是对现有价值的延伸”。
更正说明: 本报道已更新,以澄清Electrify Commercial并未与监管机构或任何其他方合作,允许公用事业公司建设电动汽车充电基础设施并回收相关成本。