
气候韧性规划新范式:APS、杜克能源等电力公司应对极端天气挑战
随着飓风米尔顿和海伦妮等极端天气事件频发,美国电力行业正从单一事件响应转向系统性气候韧性规划。本文基于对PA咨询、EPRI、ICF、LBNL等机构专家及杜克能源、中央哈德逊、太平洋电力、APS等公司的采访,剖析了韧性规划的四大支柱、监管现状与行业分歧,并指出EPRI的Climate READi框架有望在2025年提供更科学的决策支持。
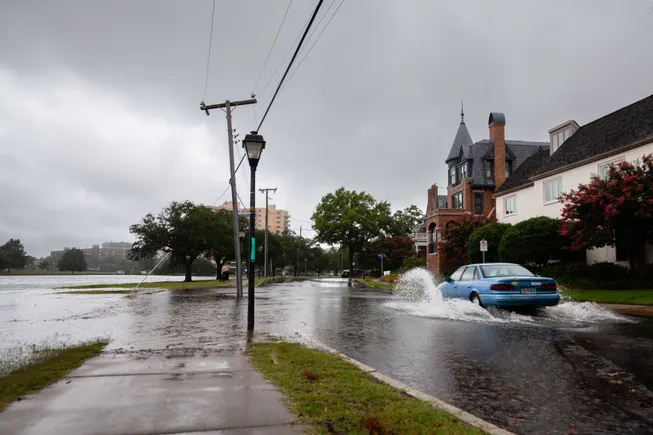
面对飓风米尔顿和海伦妮等日益频繁且剧烈的极端天气,美国电力公司正在重新构建应对策略,以提升电网的气候韧性。
美国国家海洋和大气管理局(NOAA)报告称,2024年迄今已发生24起损失超10亿美元的天气事件;过去十年,此类事件已波及全部50个州。2019至2023年间年均发生20.4起,而2023年跃升至28起,总损失达951亿美元。
正如德克萨斯州休斯顿的CenterPoint Energy用户今年早些时候所经历的,许多公用事业公司的韧性规划与准备才刚刚起步。
飓风贝丽尔造成“超过100万用户停电”,PA咨询公司能源与公用事业专家、曾任职于纽约联合爱迪生公司的资深分析师Wei Du在事后对《纽约时报》表示,这表明“CenterPoint等公司提出的韧性加固投资需求十分迫切”。
电力研究院(EPRI)电力部门气候韧性首席技术负责人Andrea Staid指出,规划良好的韧性系统能更好地抵御恶劣天气。新的气候建模和资产性能指标“能够显示哪些投资可使此前造成破坏的事件不再引起用户注意”。
然而,EPRI、公用事业公司及分析人士对究竟需要哪些气候与资产性能指标及方法论来精准识别电力系统脆弱性仍存疑虑。
何为韧性规划?
新的框架正在涌现,以指导公用事业公司的韧性规划。
Guidehouse能源、可持续与基础设施总监Aditya Ranade表示:“公用事业行业正从应对单一事件转向绘制脆弱性财务风险图谱,并基于四大支柱量化潜在投资的收益。”
Ranade解释,第一支柱是“灾害图谱”,识别从洪水到野火等各类威胁;“多灾害成本效益分析方法则是规划精细化的下一步”。第二支柱是脆弱性评估,量化资产对气候灾害的暴露程度。
“第三支柱是财务风险,即灾害图谱与脆弱性评估所得数值的总和。”Ranade说,“第四支柱是基于收益比较做出适应措施决策,例如用复合材料杆替换木杆、抬高变电站防洪、或采用动态线路评级。”
这些支柱有助于公用事业公司优化投资,但最终审批权“由各州政策制定者或监管机构决定”,Ranade补充道:“韧性与保持低电费之间的权衡,由各州监管机构和政策制定者逐案裁定。”
PA咨询的Wei Du认为,尽管没有两家公司面临完全相同的风险,但评估框架能帮助公司理解“必须缓解的具体风险组合”。“针对风暴、野火等不同事件的风险数据分析及缓解方法,遵循相同的框架。”
Wei表示,具体规划缓解措施包括系统加固和提升态势感知实时性的技术。规划还可包括主动获取更精细的本地气象数据以预判影响区域,以及强化工程标准和建筑规范以加固基础设施。
Wei进一步指出,公用事业公司需要改善“风暴恢复曲线所体现的恢复性能”。曲线斜率越陡,说明在更短时间内恢复的用户越多,恢复准备越有效。

ICF气候韧性与气候中心高级副总裁Judsen Bruzgul表示:“最佳实践正围绕四个响应维度涌现。”“某些设施可以加固以抵御事件,如电缆入地和加固电杆”,而“某些影响可以被吸收”。
但面对某些事件,唯一答案是“通过更快的响应来限制影响,因为加固成本过高”,Bruzgul补充道。“第四维度是投资微电网等资源,以维持社区和用户供电”,并具备足够适应性“以持续应对未来的新挑战”。
“主动投资韧性通常比事后重建更具成本效益。”Bruzgul强调。
爱迪生电力研究所(EEI)和太平洋西北国家实验室(PNNL)的新论文中提出了类似的韧性规划框架和优先缓解措施。但多家公用事业公司认为,EPRI尚未完成的《气候韧性与适应倡议》(Climate READi)可能是最受期待的评估工具。
EPRI的Staid表示,目前尚无确保气候韧性规划与决策中“科学知情建模”的框架。但到2025年,Climate READi将提供“一套全面的气候知情模型,以评估适应投资”。
Staid称,Climate READi将包含明确的气候数据与指标、资产脆弱性指导以及电力系统韧性规划。基于数据的比较(如资产加固、新建资产或改变系统运行方式)有助于优先排序并论证最佳韧性投资。
“READi不会给传统规划增加新指标,”Staid说,但它将展示“关于极端事件频率和严重程度增加的韧性规划数据,这些数据通常不会出现在资源规划模型中”,并支持“针对多种气候灾害组合的规划”,从而应对“多样化的区域或系统特定条件”。
部分公用事业公司将等待EPRI的2025年框架,而另一些已面临气候影响的公司则无法等待。

公用事业公司是否在规划?
根据劳伦斯伯克利国家实验室(LBNL)7月发布的研究,包括加州、得州、佛罗里达和纽约在内的14个州的监管机构已对受监管公用事业公司提出韧性规划要求。截至6月,至少30家公用事业公司已提交韧性计划。
“最佳实践正在涌现,”LBNL能源市场与政策部门高级能源政策研究员兼报告合著者Lisa Schwartz表示,“没有韧性规划要求并不意味着公用事业公司不进行韧性规划。”但研究发现,当前公用事业韧性规划仍有限。
报告合著者、H&S Insights负责人兼LBNL附属研究员Josh Schellenberg指出,许多韧性计划中识别的灾害与规划期限之间缺乏清晰联系,难以判断这些如何导向脆弱性评估。“这使得评估拟议缓解措施对风险的影响变得困难。”
来自五家公用事业公司的反馈显示了不同的态度:有的在等待EPRI的Climate READi,有的正推进自有规划工具和数据,还有的采用其他研究机构的工具。
杜克能源在佛罗里达和卡罗来纳的子公司正采用先进技术、建模和自愈系统,作为“多年电网改善战略”的一部分,杜克发言人Jeff Brooks表示。公司还在开发“自愈技术,以在故障发生时隔离问题并恢复供电”。
Brooks称,2023年杜克在其服务区域投入超40亿美元用于加固和现代化系统,未来十年将投入“约750亿美元”。近期电价“确实反映了这些改进”,但公司努力保持涨幅“可预测且渐进”。
中央哈德逊天然气与电力公司遵循纽约州法律要求,制定了脆弱性研究和韧性计划,目前正在监管审查中,该公司高级工程师Jennifer Paull表示。韧性计划概述了“应对当前气候预测、系统状态以及2025至2044年韧性服务”的改进措施。2025至2029年的资金申请总额约2800万美元,相当于用户年均电价涨幅仅0.06%。
Paull补充说,由于风暴频率和强度明显增加,未来投资可能更大。“目前尚无广泛接受的方法来比较韧性投资与避免成本”,但“EPRI Climate READi等行业倡议可能会改变这一状况”。
PacifiCorp在犹他州等有韧性要求的州和华盛顿州等无要求的州运营。公司资产管理副总裁Josh Jones表示,未来十年计划在可靠性和韧性项目上投入超100亿美元。“我们不轻易提高电价”,但“不能忽视”气候事件的风险和影响。
亚利桑那州没有州级韧性要求,但亚利桑那公共服务公司(APS)将韧性纳入规划,发言人Yessica Del Rincon表示。公司每年投资20亿美元用于“理解和缓解风险”,以最小化或避免服务中断。
尽管华盛顿州没有韧性规划要求,普吉特海湾能源公司(PSE)参与了为期三年的EPRI Climate READi倡议,PSE系统规划总监David Landers表示。公司仍专注于近期规划,并等待EPRI的2025年指南,因为科学知情的长期气候影响预测“尚未成熟”。

三个待解难题
公用事业公司、分析人士及LBNL研究人员一致认为,更好的韧性指标、韧性收益估算及韧性投资成本效益分析仍需深入研究。
“没有完美的优化方法,但传统成本效益分析是优先排序投资的一种方式,”LBNL的Schellenberg说。“可量化因素的影响有助于确定最具价值的韧性投资。”
“量化韧性投资效益或证明其可能带来的电价上涨是困难的,因为不投资的成本是未知的,”Schellenberg继续道。但进一步分析“在更长规划期内对多种事件的全部收益范围,可能显示收益远大于成本”,因为能“防止灾难性影响”。
“电价已经在上涨,”LBNL的Schwartz承认。“但前期利益相关者参与可以传达一个事实:不仅是前期资金,减少风暴影响同样重要。”
韧性计划可能成为综合配电系统规划的一部分,并展示“对所有影响用户电价的投资的整体评估”,Schwartz说。但“气候风险需要频繁评估,因此委员会也需要推进独立计划。”中央哈德逊的Paull对此表示赞同。
EPRI的Climate READi呼吁在所有韧性规划决策中纳入气候指标,“无论是独立计划还是综合系统计划的一部分”,EPRI的Staid说。无论哪种方式,“都将产生更科学知情的结果,从而改善韧性决策和绩效。”