
锌基电池能否在美国储能建设浪潮中实现规模化?
国际锌协会(IZA)官员本周向Utility Dive表示,随着储能需求激增及未来数年锂供应可能短缺,锌基电池有望获得更广泛部署。然而,美国锌电池生产受制于规模化成本高企,以及为更易燃的锂离子电池制定的安全标准。IZA执行董事Andrew Green称,需提升公用事业等终端用户对锌电池的认知与接受度。美国能源部数据显示,目前美国电网级锌电池安装项目较少,多数容量不超过1 MW。
快讯摘要
- 国际锌协会官员本周向Utility Dive表示,随着储能需求激增及未来数年锂供应可能短缺,锌基电池有望获得更广泛部署。
- 美国锌电池生产受制于规模化成本高企,以及为更易燃的锂离子电池制定的安全标准——这一结论出自6月30日发布的白皮书,由国际锌协会锌电池倡议负责人Josef Daniel-Ivad合著。IZA执行董事Andrew Green在采访中称,需提升公用事业等终端用户对锌电池的认知与接受度。
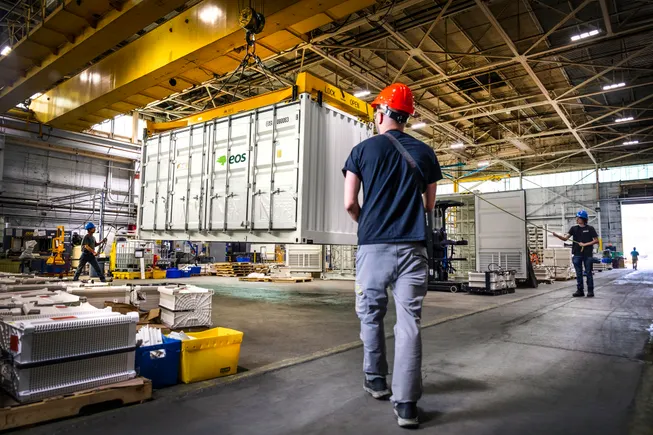
- 美国能源部数据显示,目前美国电网级锌电池安装项目较少,多数容量不超过1 MW。Daniel-Ivad向Utility Dive表示,除Eos Energy等少数例外(该公司计划两年内将产能翻倍至8 GWh),多数制造商规模较小。
深度分析
与当前占主导地位的锂基电池相比,锌电池容量几乎可忽略不计。Benchmark Mineral Intelligence数据显示,2025年美国锂基电池部署量达数十吉瓦。
IZA希望强调锌电池相对于锂的优势,以说服更多公用事业公司、独立电力生产商及大型或关键负荷用户安装更多锌电池容量。这些优势包括热稳定性、使用寿命延长25%、在极端温度下性能更佳,以及通过成熟渠道实现经济回收——Daniel-Ivad及其合著者在4月由IZA和西弗吉尼亚大学召集的会议后形成的行业“路线图”中如此写道。
白皮书指出,锌电池的热稳定性消除了锂电池组件中增加显著成本的热管理和灭火系统需求,加之更长使用寿命,有助于降低总拥有成本。
Green表示,锌基电池在超过8小时的最大功率放电时长下也更具经济性。Daniel-Ivad告诉Utility Dive,锌空气等部分锌电池化学体系可提供经济的多日储能,能源系统专家认为,在风能和太阳能出力较低的长时段内,这对稳定高可再生能源渗透率的电网将日益重要。
Green称,美国充足的锌矿产能、山区西部近期或计划中的矿山开工或扩建,以及联邦政府去年对锌的“关键矿产”认定,意味着该行业在保障国内供应方面具有“先发优势”。
Green补充道,在中美地缘政治紧张背景下,这一优势是行业的强大顺风——中国控制着锂基电池材料和组件的大部分全球供应链。部分专家预测,随着电动汽车和固定储能全球需求加速,到2030年锂可能出现区域性短缺。
白皮书称,将美国锌电池产量提升至美国锌需求的10%,可实现每年40 GWh的储能生产能力,同时仅需小幅增加精炼锌进口。Daniel-Ivad及其合著者写道,尽管美国约77%的精炼锌依赖进口,但大部分来自邻国加拿大和墨西哥。
Green和Daniel-Ivad表示,需要联邦政府更多支持以扩大锌电池生产并加速公用事业、独立电力生产商及其他终端用户的采用,首先应支持新建生产线。
“这显然是需要(美国能源部)设立更多激励措施以帮助扩大生产线规模的案例,”Green说。
Daniel-Ivad及其合著者表示,能源部及其他机构应帮助建立专门用于锌电池化学体系的试点生产线。能源部关键矿产与能源创新办公室及能源主导融资办公室(前贷款项目办公室)应提供拨款和贷款融资以支持规模化生产线,并设立行业咨询委员会以支持持续研发。
最后,白皮书称联邦机构应建立公私联系,旨在强调锌基电池的优势,并让潜在终端用户更接受这一可能成为锂基电池重要补充的技术。
“认知是重要问题,(而且)人们不愿改变——他们倾向于做习惯之事,”Daniel-Ivad说。