
变压器供应瓶颈威胁电网稳定,负荷增长加剧挑战
美国电力系统现代化面临变压器供应瓶颈。负荷预计到2030年增长近16%,但新变压器交付周期已从数周延长至三年。行业呼吁投资扩产、标准化设计及政策支持,以缓解供应紧张并保障电网稳定。
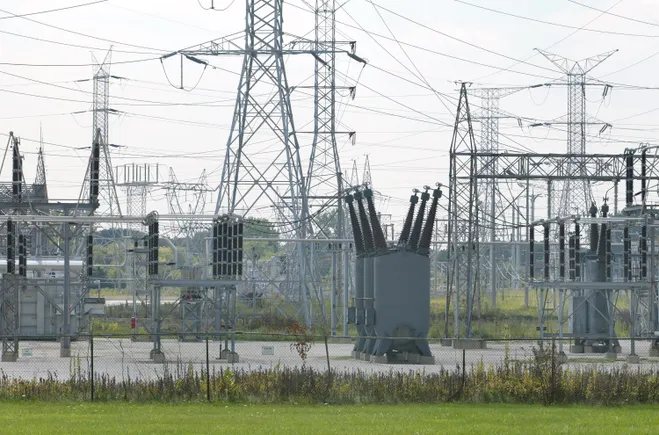
美国电力系统的现代化进程正受到关键新电力变压器获取缓慢的阻碍。先进计算和全经济电气化预计将使电力需求到2030年增长近16%,从而需要更多且更大的变压器,这是根据12月国家可再生能源实验室(NREL)的研究。这一需求在极端天气事件(如洛杉矶山火和东海岸飓风)要求重建配电系统的情况下更为突出。
然而,全球供应链中断持续减缓对稳定电力系统电压和效率至关重要的变压器的获取。
“今天订购的新变压器交付可能需要长达三年时间,”美国电气制造商协会(NEMA)政府关系总监Peter Ferrell表示。“五年前,这一等待时间为四到六周。”
制造商表示,加快变压器获取需要时间和投资。
“短期内,大型投资领域将面临困难,项目已推迟一至两年,”施耐德电气北美变压器业务总经理Jeffrey DeSain表示。“供应链和制造商需要多种投资去风险解决方案才能赶上。”
制造商和分析师表示,现有基础设施的负荷增长压力可能持续数年,甚至十年以上。与此同时,变压器供应解决方案,如标准化变压器设计或组织和资助储备供应,需要政策制定者的合作,许多人表示这些方案能否实施尚不确定。
超过8万种变压器类型
电力系统中用于升降电压的多种变压器类型,其交货周期存在差异。
在风电和太阳能项目中,小型垫装变压器将电压升至中压或大型变压器,用于生产现场变电站,据日立能源北美变压器市场营销和销售主管Doug Wolken介绍。天然气、核能和水力发电厂的大型变压器也将电压升至输电系统,他说。
在配电变电站,大型垫装变压器将电压从输电系统降至中压或小型垫装变压器,Wolken说。小型杆装或垫装配电变压器将电压降至家庭和企业使用水平。
美国系统在2024年底拥有6000万至8000万台配电变压器,到2050年的需求“可能比2021年水平增加高达260%”,NREL报告称。实验室表示,约55%的住宅变压器接近使用寿命末期,其中许多已超过40年。
根据2024年国家基础设施咨询委员会(NIAC)行业利益相关者报告,美国电力系统中有超过8万种变压器类型。
根据Wood Mackenzie(WoodMac)4月报告,大型变压器交货周期为80至120周。WoodMac表示,对变压器功率损耗降低至关重要的特殊电工钢仍昂贵且难以在国内获取。
各制造商放缓情况不同。垫装配电变压器的交货周期“是疫情前的两到三倍”,日立能源的Wolken说。“输电规模设备的交货周期现在为三年至六年,专用变压器耗时最长,”他补充道。
普吉特海湾能源公司证实,部分设备交货周期延长,公用事业发言人Andrew Padula表示。
“现实地说,这些交货周期的增加预计不会在短期内改善,”因为其原因正在加剧,WoodMac高级分析师、供应链数据与分析Ben Boucher表示。

变压器需求增长的驱动因素
持续的负荷增长、老化的系统基础设施和日益严重的极端天气事件正在推动变压器需求,制造商和分析师表示。
当前短缺始于COVID疫情期间,制造业停工和全球供应链放缓,Xcel Energy发言人Kevin Coss表示。许多因素继续推高变压器需求,他说。
“我们正接近变压器需求前所未有的时期,”NREL高级研究员兼配电边缘集团经理Killian McKenna表示,他是NREL关于变压器供应研究的作者。不断增长的电力需求正使接近使用寿命的基础设施承受压力,来自“可再生能源、数据中心、建筑和车辆电气化(如电动汽车充电站和热泵)”,McKenna补充道。
飓风和山火等极端天气事件进一步造成配电变压器损失,McKenna表示。更换需求超过公用事业库存,以满足日常故障和新客户请求,据McKenna称。
在飓风海伦和米尔顿之后,杜克能源需要更换约16,000台变压器,根据其11月收益报告。这比其他公用事业一年的需求还多,WoodMac的Boucher表示。
洛杉矶的重建尚未真正开始,据市官员称。截至2月2日,南加州爱迪生公司工作人员、承包商和互助伙伴已在伊顿和帕利塞兹山火区域安装近400台变压器,公用事业发言人Jeffrey Monford报告。
“比特币挖矿、人工智能训练和量子计算、美国制造业回流以及系统现代化计划将带来巨大的新电力使用,”NEMA的Ferrell表示。需求“在制造基础和供应链规模为五年前市场设计的情况下呈指数级增长。”
由配电系统资源组成的虚拟电厂热潮可能减轻系统压力,开发商表示。但电动汽车充电或电热泵带来的显著新增负荷可能需要更大或更多的配电变压器,施耐德电气的DeSain、NREL的McKenna等人表示。
在2022-23年对变压器需求增长反应滞后之后,制造商在2024年宣布了6亿美元的新变压器产能投资,WoodMac的Boucher表示。施耐德电气“正在投资数亿美元用于产能扩张,”DeSain补充道。
日立能源北美公司到2027年将投资5亿美元用于变压器制造产能,Wolken表示。这是全球15亿美元变压器生产投资的一部分,基于预计至少持续10年的需求,他补充道。
但制造商和分析师表示,这些投资可能不足以满足需求,其他更具创新性的解决方案已被提出。

变压器短缺的解决方案
NIAC报告中描述的七种解决方案中,三种已被制造商、公用事业和其他利益相关者采用。
更准确的需求预测和电力公司、制造商及电工钢等原材料供应商之间的长期协议已在实践中,爱迪生电力研究所(EEI)安全与准备高级副总裁Scott Aaronson表示。
针对极端天气事件的公用事业韧性规划已导致“风暴库存”,即配电系统基础设施的内部供应,据Aaronson称。“大型公用事业公司可能通过互助网络获得大型电力变压器和10,000台或更多配电变压器,”他说。
综合规划使预测变压器需求的时间和地点成为可能,并与制造商合作确保供应,Xcel的Coss表示。
“直到最近,很少有公用事业、制造商和供应链合作伙伴有战略联盟,但五年计划协议和长期协议正成为常态,”施耐德电气的DeSain表示。“多年视角和选择更标准的设计、材料和电子元件可以降低风险,”他补充道。
“更换老化基础设施可能是巨大机会或失去机会,”NREL的McKenna表示。“未预见未来负荷增长和韧性需求的近期决策将导致高劳动力成本,”但为长期需求建设可使其成为一次性成本,他说。
NIAC报告呼吁联邦政策和资金支持扩大变压器生产,这将提交给2025年国会,作为刚发布的Moran-Cortez Masto法案。
“延长联邦45X国内制造税收抵免将支持更多美国变压器生产,”NEMA的Ferrell表示,并补充说“州或联邦扩大劳动力的举措可能是最佳政策解决方案,因为自动化制造如此多独特类型的变压器和组件不可行。”
NIAC报告还提议建立虚拟变压器储备,美国政府作为最后买家。
“储备不是物理库存,而是保留备用制造能力的一种方式,”NEMA的Ferrell表示。“这将是对维持中长期制造能力确定性的承诺,但尚不清楚如何确定所需联邦投资、谁提供以及如何管理储备。”
然而,风险很小,因为当前需求增长似乎是长期的,Aaronson表示。
NIAC报告最重要的提议可能是标准化变压器设计。
标准化“将使设备共享更容易,并更快生产更多变压器以满足增长需求,”EEI的Aaronson表示。
但由于变压器类型众多,“可能无法显著缩短生产时间,”NEMA的Ferrell表示。公用事业可以同意标准规范,“但这将很困难,因为南加州的新公用事业与缅因州的旧公用事业运营需求差异很大,”他说。
施耐德电气的DeSain和日立能源的Wolken同意。美国电力系统“是世界上最独特的机器之一,变压器设计和制造针对非常具体的当地配电系统复杂性,这使得标准化成为真正挑战,”Wolken表示。
平均而言,配电系统每1,000台变压器中,可能有200种或更多不同设计,据Wolken称。“但在某些领域,在公用事业领导下,可能实现一定程度的标准化,”他说。
即使变压器种类从80,000种减少到60,000种,“将允许更高效的制造过程,”EEI的Aaronson表示。
标准化可能看似复杂,WoodMac的Boucher表示。但当严重天气事件发生时,公用事业“接受任何能获得的变压器,这表明标准化规范和设计是现实的,并且可能是解决当前短缺的关键,”他补充道。