
陆上风电项目储备收缩:与光伏价差扩大引发市场关注
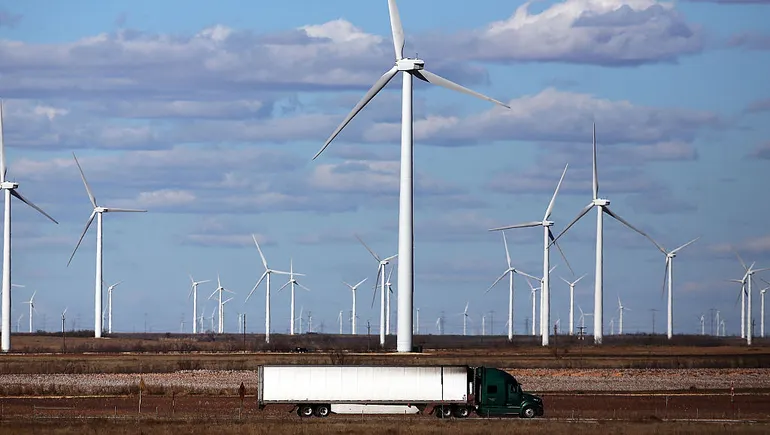
美国清洁能源协会(ACP)最新市场报告显示,2026年第二季度美国新增陆上风电装机近5吉瓦,但项目储备环比下降4%,主要受监管审查和价格压力影响。与此同时,陆上风电与光伏的PPA价差扩大至22.39美元/兆瓦时,创历史纪录。ACP高级副总裁John Hensley表示,至少44吉瓦风电项目积压在美国国防部审查中,近期法院裁决或推动审查重启。尽管清洁能源整体储备超200吉瓦,但风电项目面临并网瓶颈和成本竞争等挑战。
核心摘要
- 美国清洁能源协会(ACP)最新市场报告显示,2026年第二季度美国新增陆上风电装机近5吉瓦,但受监管和价格压力影响,此类项目储备环比下降4%。
- ACP市场与政策分析高级副总裁John Hensley在接受Utility Dive采访时表示,该协会已统计至少44吉瓦风电项目“卡”在美国国防部的审查中。近期一名法官下令该部门在明显暂停后重启审查。
- Hensley称:“国防部对该裁决的反应,以及是否会像许多措施实施前那样处理风电项目,时间将给出答案。如果确实如此,那么大量项目将有望突破这一瓶颈。”
深入分析
尽管联邦政策变化对可再生能源不利,但报告发现,清洁电力(定义为陆上风电、海上风电、公用事业规模光伏和电池储能)的储备已突破200吉瓦大关,2026年上半年同比增长11%。
Hensley表示,清洁能源的新增承购公告“同比增长23%,环比增长10%”,并将此与近期数据中心负荷增长带来的电力需求上升联系起来。
“我们看到谷歌等公司正在交易大量项目,”他说,“仅谷歌一家就占第二季度企业PPA公告的54%,但Meta、甲骨文等公司也在积极参与。”
尽管超大规模企业签署了许多大型购电协议,但报告称,公用事业公司是2026年迄今清洁项目最大的采购方。公用事业公司签约了15,048兆瓦的容量,主要通过PPA,占承购协议的71%。商业和工业部门是第二大清洁电力采购群体,签约3,590兆瓦。
具体到风电,Hensley表示,大量需求“仍在持续涌现”。“随着可行风电项目数量随时间减少,显然它们在市场上可以要求溢价,尤其是在各方都急于在短时间内获得电力的情况下。”
报告援引LevelTen Energy的数据称,2026年第二季度全国平均PPA价格,陆上风电为83.79美元/兆瓦时,光伏为61.40美元/兆瓦时。
报告发现,陆上风电PPA价格环比上涨5.5%,同比上涨17.5%;而光伏价格较2026年第一季度下降4.8%,但仍比去年同期高6.7%。陆上风电与光伏的价差已扩大至22.39美元/兆瓦时——“36%的差异,为有记录以来最大”。
Hensley指出,风电行业也有积极迹象,包括8月美国俄勒冈州地区法院法官Karin Immergut对国防部审查冻结发布了初步禁令。
然而,Hensley预计风电与光伏PPA价差将在未来几个月内开始收窄,因为他认为光伏价格将很快因8月6日一项行政命令而上涨,该命令对多晶硅衍生物进口征收15%的关税。
尽管加州和得克萨斯州等市场在将清洁电力接入电网方面“运作良好”,但Hensley表示,在输电瓶颈和拥堵的并网队列方面,“全国仍有大量工作要做”。“PJM仍是一个主要瓶颈,”他补充道。
在得克萨斯州,ACP报告指出,电池储能项目“由于ERCOT电力市场结构,其储能时长显著低于其他州,在线项目平均时长为1.6小时”。得州目前拥有美国最大的储能设施,容量为17,404兆瓦/28,326兆瓦时。
Hensley预计未来几年各市场的储能时长将趋于一致。“得州独特的市场设计鼓励了大量两小时电池,它们提供大量辅助服务并利用该市场的价格套利机会,”他说。
他补充说,随着大量此类机会被“竞争殆尽”,以及将“光伏电力延伸至深夜或将夜间风电带入清晨时段”的需求增加,得州市场将对更长时长的电池产生更多需求。
“我们在各地都看到这种情况,”Hensley说,并引用了谷歌和Xcel Energy部署100小时储能项目的工作,该项目使用Form Energy制造的电池。“公用事业公司和电网运营商确实开始探索这些更长时长的电池选项……价格当然有帮助。随着技术成本下降,这些更长时长的储能选项可能会变得更加可行。”