
社区太阳能热潮将考验Xcel及其他公用事业计划与开发商和客户需求的匹配度:分析师
分析师指出,社区太阳能项目(通常2-10 MW)在联邦和州级新激励下将快速增长,但公用事业如Xcel Energy Colorado担心其并网位置和时机可能影响系统可靠性。开发商则认为社区太阳能是公用事业发挥专长的领域,双方需合作简化计费和并网流程。
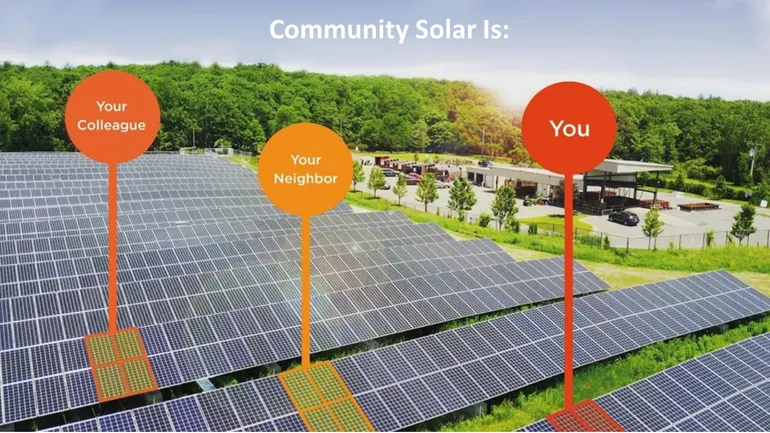
分析师报告称,新的联邦和州级对社区太阳能的扶持,以及公用事业与社区太阳能开发商之间新的合作努力,可提升所有电力客户的可负担性、系统可靠性和清洁能源获取。
根据2022年美国国家可再生能源实验室(NREL)的社区太阳能报告,社区太阳能项目通常规模在2兆瓦至10兆瓦之间,并在配电系统层面并网,其“订阅者”签约购买部分发电量,并在电费账单上获得抵扣。NREL报告指出,项目所有者和订阅者均可从太阳能的清洁、低成本发电中受益。
社区太阳能由公用事业或第三方开发商拥有和运营,其增长支持了拜登政府到2030年将电力行业碳排放较2005年水平降低50%至52%的目标,白宫2022年4月的一份情况说明书如此表示。
但像Xcel Energy Colorado这样的公用事业(其预计到2030年实现80%清洁能源电力组合)存在担忧。客户应有权选择订阅社区太阳能,但“其增强系统可靠性和降低系统成本的时间和地点需要更好地确定,”Xcel区域副总裁、监管政策负责人Jack Ihle表示。
倡导者回应称,这些担忧不应导致州政策制定者忽视社区太阳能快速提供低成本清洁能源的潜力。
由于社区太阳能在配电系统层面并网,它“正处于公用事业专业知识的甜蜜点,”国家社区太阳能开发商Pivot Energy的首席执行官Tom Hunt表示。通过提供“完整的公用事业可见性和控制”,社区太阳能可能是公用事业保护可靠性、满足政策要求和客户拥有部分太阳能所有权需求的最“简单方式”,他补充道。
随着新的联邦和州级激励措施,社区太阳能预计将快速增长,并为没有清洁能源获取途径的电力用户(包括能源负担最重的用户)带来公平的清洁能源获取,分析师报告称。但利益相关者一致认为,要实现系统效益,公用事业和开发商必须找到合作方式,以简化计费并克服项目并网复杂性。
IRA加速效应
分析师普遍认为,2022年《通货膨胀削减法案》(IRA)的益处将推动能源转型各个领域的加速,包括社区太阳能。
IRA是“一个机遇的金矿,”Norton Rose Fulbright美国项目联席主管Keith Martin在2023年6月22日的Wood Mackenzie太阳能与储能峰会上表示。税收抵免可支付新清洁能源项目成本的“高达70%”,加上折旧,“每投资1美元中84美分可被覆盖,”他说。税收抵免将一直可用,直到美国电力行业排放从2022年水平下降75%,这可能在2040年代实现,Martin补充道。
符合条件的社区太阳能项目将获得30%的基本税收抵免,若项目使用足够多的国内成分则额外获得10%,若位于符合条件的能源社区则再获10%,Martin表示。针对低收入电力客户和社区的社区太阳能及其他项目可额外获得高达20%的税收抵免,他补充道。
社区太阳能因可定位服务于能源社区和低收入客户,处于利用IRA的有利位置,Wood Mackenzie(WoodMac)研究分析师Caitlin Connelly补充道。
但根据迄今为止的IRS指导,“总体税收抵免收益更可能低于40%,”社区太阳能开发商Summit Ridge Energy业务发展执行副总裁Jason Spreyer表示。
税收抵免现在也可作为对非应税公共电力公用事业和电力合作社的前期支付,这些实体在IRA之前“通常与第三方开发商合作,”美国公共电力协会研发总监Paul Zummo表示。其中一些现在可能希望更直接地参与社区太阳能项目,他补充道。
IRA创建的EPA 270亿美元温室气体减排基金也将导致针对低收入客户的社区太阳能项目扩展或新建,社区太阳能接入联盟(CCSA)总裁兼首席执行官Jeff Cramer表示。
IRA将吸引投资资本,加速社区太阳能增长,纽约州分布式发电开发商EmPower Solar的首席执行官David Schieren表示。但尚不确定公用事业、第三方开发商或两者将主导由此产生的社区太阳能热潮。

公用事业主导的社区太阳能
电力供应商拥有并运营公用事业主导的社区太阳能项目,其项目设计和费率由州监管机构或管理机构批准,CCSA表示。第三方主导的社区太阳能项目通常由州立法授权,通过监管程序实施,并由私营部门开发商开发和拥有,CCSA表示。
若无授权立法,第三方在客户获取方面常面临挑战和成本,且在注册低收入客户方面受限,CCSA表示。
美国累计社区太阳能容量今年将超过6 GWdc,IRA财政支持和新州级授权立法预计到2028年将再增加8.6 GWdc,WoodMac报告称。
美国最大的单个社区太阳能项目是佛罗里达州的公用事业主导项目,根据2022年NREL报告。该州缺乏授权第三方开发社区太阳能的立法,这严重限制了其活动。州监管机构批准了佛罗里达电力与照明公司(FPL)的1.5 GWac社区太阳能项目和杜克能源佛罗里达的750 MW项目。两者均为投资者拥有的公用事业。
杜克的项目为符合收入条件的订阅者提供26 MW,FPL的项目提供37.5 MW,FPL计划到2025年再增加45 MW,这些公用事业报告称。两个符合收入条件的客户配额在整体增长中占比很小,但在项目监管审批过程中被视为重大进展,太阳能倡导者表示。
佛罗里达州的公用事业在监管监督下“展现出领导力并设计创新政策,”南方清洁能源联盟太阳能项目总监Bryan Jacob在谈到这些项目时写道。但清洁能源倡导者通过监管程序确保了这些低收入订阅者条款。
而其他限制第三方开发商准入的州的公用事业并未匹配佛罗里达州的公用事业项目,Jacob、南方环境法律中心高级律师Jill Kysor及其他分析师报告称。
拜登政府的多项社区太阳能倡议包括针对低收入和弱势社区的目标,白宫4月公告称。拜登政府的一个关键重点将是开发和试点一个用于管理低收入订阅者的数字平台,以帮助公用事业和开发商缓解“高能源负担”,公告补充道。
Austin Energy发现“任何社区太阳能项目的第一个逻辑步骤是社区参与,这很费力但至关重要,”其客户可再生能源解决方案经理Timothy Harvey表示。
其两个已完全订阅的公用事业主导项目无需前期成本或退出费,并保证为符合条件的低收入订阅者预留的50%容量提供账单折扣,Harvey表示。项目另一半容量面向住宅和商业订阅者,他们有更强的义务,可能支付高于零售电价的价格购买太阳能,他补充道。
公用事业主导的社区太阳能当其设计满足公用事业特定目标时提供最高价值,无论是服务低收入客户还是满足配电系统需求,Xcel Colorado可再生能源选择项目经理Kerry Klemm补充道。
其他公用事业正在学习这一教训。

社区太阳能服务公用事业
政策制定者有办法推动社区太阳能发展,环境法律与政策中心高级律师Brad Klein表示。
一个关键步骤是将社区太阳能纳入配电规划,因为这引导社区太阳能到其“最高价值的时间和地点,”Klein补充道。伊利诺伊州、密歇根州和明尼苏达州的政策制定者正在制定将分布式能源资源纳入其规划框架的举措,他说。
新的州级政策努力使第三方开发商能够参与社区太阳能,也应强调增加对低收入客户的服务,目前低收入客户估计仅占订阅者的1%至2%,国家第三方开发商Solstice的首席执行官兼联合创始人Steph Speirs补充道。Hunt和其他社区太阳能倡导者同意。
将储能与社区太阳能配对是另一种增加公用事业效益的方式,通过支持系统可靠性,WoodMac的Connelly表示。而待定的IRA益处“可能进一步打开这一机会,”她补充道。
降低社区太阳能成本的一个关键方式是通过设计良好的竞争性社区太阳能项目招标,如Xcel在科罗拉多州和明尼苏达州的社区太阳能项目所做的那样,Xcel的Klemm表示。
这些项目是全国首批项目之一,并持续发展,她补充道。科罗拉多州项目中的竞争性招标“运作良好”,但规模更大、竞争性较低的明尼苏达州项目“对非参与客户产生了高账单影响,”Klemm表示。
最近的立法更新通过适度增加住宅订阅者和服务不足社区以及将补偿与系统价值挂钩来解决这一担忧,明尼苏达州太阳能行业协会执行董事Logan O'Grady回应道。
“公用事业面临化石燃料价格波动和脱碳需求、增加能源公平性以及利用配电系统资源应对可靠性和韧性问题的挑战,”CCSA的Cramer表示。社区太阳能“可以快速开发以应对这些挑战,”他补充道。
在纽约等州,公用事业与开发商之间合作的改善已证明可通过简化账单处理、加快并网和更关注能源公平的举措加速社区太阳能增长,社区太阳能开发商表示。

公用事业与开发商携手
纽约的监管和立法指导要求公用事业与第三方合作以推进社区太阳能,分析师和倡导者表示。
尽管一些问题“可能对开发商和公用事业商业模式都具有破坏性,”纽约政策产生了“具有变革性”的州社区太阳能项目,Empower Solar的Schieren表示。
纽约在2022年安装了创纪录的532 MWdc社区太阳能,并将其第三方开发商安装的领先美国容量提升至超过1 GW,WoodMac的Connelly报告称。
至少其他20个州和哥伦比亚特区已通过第三方授权立法,包括至少8项两党或共和党赞助的法案,CCSA报告称。随着IRA激励和输电限制,较小规模的配电系统级社区太阳能项目组合现在具有成本竞争力,到2027年可能实现高达7%的平均年增长,CCSA补充道。
并网复杂性是两大最常见挑战之一,Hansen表示。开发商和分析师同意。另一个是自动化整合社区太阳能账单抵扣与月度电费,以便订阅者不会收到两张账单,他们也表示。
科罗拉多州开发商报告称,Xcel的配电系统不足正在阻碍社区太阳能增长,民主党科罗拉多州参议员Chris Hansen表示,他发起了今年已颁布的HB23-1137法案,以修订和扩展该州的社区太阳能授权立法。
尚不清楚该法案的变更是否能解决Xcel Colorado的并网问题,Hansen补充道。但“电网现代化是下一个立法重点,以实现并网和利用清洁能源,在向更大建筑和交通电气化过渡中,”他说。
缓慢的并网和账单抵扣处理在社区太阳能项目中更为复杂,因为它们涉及公用事业、第三方开发商和客户获取流程,利益相关者同意。在社区太阳能政策最佳的州,大量工作正用于简化这些流程,他们补充道。
“纽约拥有最主动的并网政策,尽管没有人完全解决它,且在许多州它仍是障碍,”Pivot Energy的Hunt表示。
社区太阳能“并网复杂且多面,”Empower Solar的Schieren表示。但纽约的公用事业和其他利益相关者正合作寻找“增加配电系统托管容量并在公用事业费率支付者和开发商之间公平分配基础设施升级成本”的方法,他补充道。
社区太阳能的合并计费在纽约的授权立法中已强制要求,并正在其他几个州开发,CCSA表示。在未强制要求的地区,“很少有公用事业提供,尽管这正在改变,因为一些公用事业正朝这个方向以维持客户关系,”Summit Ridge的Spreyer表示。
纽约还拥有“最健全的社区太阳能合并计费,”Pivot Energy的Hunt表示。它利用该州的分布式能源价值电价来补偿订阅者在其最有价值的“时间和地点”输送的太阳能,他补充道。
在服务区域截然不同的马里兰州Pepco和新墨西哥州PNM等公用事业和其他利益相关者也报告称,正在制定授权立法,要求改进并网、账单整合和低收入客户条款。
加利福尼亚州2022年9月的AB 2316法案可能成为其他州的模板,CCSA的Cramer表示。
该立法修订了2013年的社区太阳能法律,包含“所有最具创新性的项目设计理念,包括第三方参与和类似纽约的补偿框架,”Pivot Energy的Hunt表示。它还要求配对储能,避免成本转嫁给非参与者,账单整合以及“高度关注低收入订阅者,”他补充道。
该授权法律的最终监管批准预计在今年第三季度,可能导致到2028年实现1.5 GWdc的社区太阳能与储能配对,WoodMac报告称。“开发商兴趣巨大,”WoodMac的Connelly表示。
“加利福尼亚州似乎可能成为下一代社区太阳能的模板,”Solstice的Speirs表示。通过要求至少51%的容量服务低收入客户,加利福尼亚州认识到“社区太阳能的真正重要性,即它是普通民众最负担得起和最容易获得的清洁能源产品,”她补充道。
更正:我们已更新此故事,以更正科罗拉多州今年颁布的修订和扩展其社区太阳能授权立法的法案编号。